
Variable Overhead Spending Variance: Definition und Analyse
Die Variable Overhead Spending Variance zeigt, ob die tatsächlichen variablen Gemeinkosten über oder unter den geplanten Kosten liegen. Sie ist ein Instrument der Abweichungsanalyse und hilft, Kostenkontrolle und Beschaffungsprozesse zu bewerten.
Überblick
- Spending Variance vergleicht Ist-Kosten mit Standardkosten.
- Eine positive Differenz zugunsten des Unternehmens gilt als günstig.
- Die Kennzahl kann auf Maschinenstunden, Arbeitsstunden oder beide bezogen werden.
Formel
Die Abweichung wird häufig berechnet als Differenz zwischen Standard-Gemeinkostensatz und Ist-Gemeinkostensatz, multipliziert mit den tatsächlich geleisteten Stunden.
Günstige Abweichung = (Standardrate − Ist-Rate) × Ist-Stunden.
Ist die Ist-Rate höher als die Standardrate, entsteht eine ungünstige Abweichung.
Einflussfaktoren
Günstige Abweichungen können durch Mengenrabatte, effizientere Prozesse oder niedrigere Verbrauchspreise entstehen. Ungünstige Abweichungen können auf gestiegene Löhne, ineffektive Kostenkontrolle oder Fehler bei der Budgetplanung zurückgehen.
Beispiel
In einer Fabrik beträgt der Standard-Gemeinkostensatz 12 Dollar je Maschinenstunde, der Ist-Satz 10 Dollar. Bei 100 geleisteten Stunden ergibt sich eine günstige Abweichung von 200 Dollar. Die tatsächlichen variablen Gemeinkosten liegen damit unter dem geplanten Niveau.
-
Flexible Spending Account (FSA) verstehen: der vollständige Überblick
Gesundheitsausgaben lassen sich im Voraus schwer planen. Deshalb kann ein eigenes Konto für medizinische Kosten sinnvoll sein. Ein Flexible Spending Account (FSA) ermöglicht es, vor Steuern Geld für
-
Variable Ausgaben verstehen: Ein umfassender Leitfaden
Was ist eine variable Ausgabe? Offiziell ist eine variable Ausgabe eine monatlich schwankende oder unregelmäßig auftretende Ausgabe.Inoffiziell sind variable Ausgaben wahrscheinlich der Hauptschuldige
Buchhaltung
- Flexible Spending Accounts (FSA) und Kreditkarten: Umfassender Leitfaden
- Budgetabweichung erklärt: Ursachen, Arten und Analyse
- CVP-Analyse: Break-even und Profitabilität verstehen
- Portfoliovarianz: Risiko und Diversifikation verstehen
- Variable Prepaid Forward Contracts: Steueroptimierte Aktienverkäufe
- Variable Preissgrenzen bei Futures: Volatilität kontrollieren
- Variable Ratio Write: Optionsstrategie mit Risiken
- Variable Interest Entities (VIEs): Definition, Voraussetzungen und Auswirkungen
- Clever haushalten: Versteckte Sparpotenziale aufdecken
-
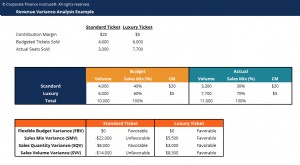 Varianzanalyse: Leistung verstehen und verbessern
Die Varianzanalyse vergleicht geplante Werte mit tatsächlichen Ergebnissen. Sie zeigt, ob ein Unternehmen besser oder schlechter als geplant gearbeitet hat, und liefert Hinweise für Steuerung und Verb...
-
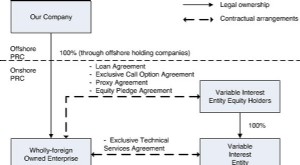 Variable Interest Entities (VIEs) verstehen: Definition und Beispiele
Eine Variable Interest Entity (VIE, variabel interessierte Einheit) kann jede Art von rechtlicher Unternehmensstruktur sein – etwa ein Trust, eine Personengesellschaft, eine Kapitalgesellschaft oder e...