
Netto-Sachvermögen (Net Tangible Assets): Berechnung, Bedeutung und Analyse
Der Netto-Sachwert bietet eine Wertuntergrenze für ein Unternehmen, indem er die potenziellen Erlöse aus der Liquidation der Sach Vermögenswerte abzüglich Zahlungen bzw. Verbindlichkeiten darstellt. Das Netto-Sachvermögen (Net Tangible Assets) kann ein nützliches Analyseinstrument sein, weil es erlaubt, schwer bewertbare oder veraltete immaterielle Vermögenswerte aus Analysen auszuschließen, die ansonsten das Gesamtvermögen in verschiedenen Berechnungen verwenden. Die Gesamtkapitalrendite (Return on Assets) ist beispielsweise eine weit verbreitete Finanzkennzahl, um die kombinierte Wirkung von Gewinnmargen und Vermögensauslastung zu vergleichen. Verfügt ein Unternehmen in seiner Bilanz über immaterielle Vermögenswerte wie aktivierte Kosten und Geschäfts- oder Firmenwert (Goodwill), überschätzt dies den Wert des Vermögens und unterschätzt folglich die Gesamtkapitalrendite. Durch die Verwendung nur der Sach Vermögenswerte stellen Sie sicher, dass jede Finanzkennzahl oder andere Art der Analyse konsistent angewendet wird.
Immaterielle Vermögenswerte
Immaterielle Vermögenswerte sind nicht-monetäre Vermögenswerte ohne physische Eigenschaften, die außerhalb eines rechtlichen oder vertraglichen Rahmens nicht identifizierbar sind. Beispiele sind Handelsnamen, geistiges Eigentum, Software, Kundenbeziehungen und vorteilhafte Mietverhältnisse. Sie müssen nicht in der Bilanz ausgewiesen werden, außer unter bestimmten Umständen – etwa wenn ein Unternehmen ein anderes kauft. Bei einer Übernahme muss die neu zusammengeführte Bilanz sämtliche materiellen und immateriellen Vermögenswerte zu ihren fairen Marktwerten enthalten. Kleinere Unternehmen haben häufig immaterielle Vermögenswerte in ihren Bilanzen, die nichts mit geistigem Eigentum zu tun haben. Kleinere Unternehmen weisen eher veraltete aktivierte Kosten aus – also Kosten, die im Moment ihres Anfalls nicht als Aufwand verbucht, sondern in Vermögenswerte in der Bilanz umgewandelt wurden.
Berechnung des Netto-Sachvermögens
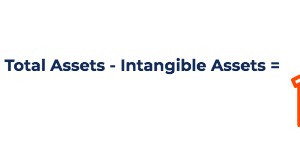
Das Netto-Sachvermögen, auch als Netto-Sachbuchwert bezeichnet, wird berechnet, indem man die immateriellen Vermögenswerte und die Verbindlichkeiten vom Gesamtvermögen abzieht. Diese Positionen finden sich in der Bilanz, einem Abschluss, der die Finanzlage eines Unternehmens zu einem bestimmten Zeitpunkt zusammenfasst, üblicherweise am Ende eines Geschäftsjahres oder Quartals. Die Bilanz ist so aufgebaut, dass das Gesamtvermögen den gesamten Verbindlichkeiten plus dem Eigenkapital der Aktionäre entspricht. Vermögenswerte werden in Umlaufvermögen, Anlagevermögen und sonstiges Vermögen gegliedert. Immaterielle Vermögenswerte werden üblicherweise im sonstigen Vermögen ausgewiesen. Der Anhang zum Abschluss sollte sämtliche Informationen zu immateriellen Vermögenswerten enthalten. Beträgt das Gesamtvermögen 100, die immateriellen Vermögenswerte 20 und die gesamten Verbindlichkeiten 30, ergibt sich ein Netto-Sachwert von 100 minus (20 plus 30), also 100 minus 50, was einem Netto-Sachwert von 50 entspricht.
Netto-Sachvermögen je Aktie
Das Netto-Sachvermögen je Aktie wird berechnet, indem man das Netto-Sachvermögen durch die Zahl der vom Unternehmen ausgegebenen und ausstehenden Stammaktien teilt. Die ausstehenden Aktien finden sich üblicherweise in geprüften Abschlüssen als Angabe im Abschnitt „Eigenkapital der Aktionäre“ der Bilanz sowie im Anhang. Ist diese Information nicht verfügbar, müssen Sie möglicherweise das Unternehmen kontaktieren. Beträgt das Netto-Sachvermögen 50 und hat das Unternehmen 25 ausgegebene und ausstehende Stammaktien, ergibt sich ein Netto-Sachvermögen je Aktie von 50 geteilt durch 25 Aktien, also 2 US-Dollar je Aktie.
Vorteile der Verwendung des Netto-Sachvermögens
Die Nützlichkeit des Netto-Sachvermögens kann je nach Branche stark variieren. Unternehmen wie Softwareentwickler und Hersteller medizinischer Geräte besitzen oft immaterielle Vermögenswerte, die weit wertvoller sind als ihre Sach Vermögenswerte. Umgekehrt haben Unternehmen wie Immobilienholdinggesellschaften und kommunale Banken oft kaum oder gar keine immateriellen Werte und halten fast ausschließlich Sach Vermögenswerte. Bei der Unternehmensbewertung wird häufig ein Kurs-Buchwert-Multiple von Vergleichsunternehmen herangezogen und auf das zu bewertende Unternehmen angewendet. Ist das zu bewertende Unternehmen privat, werden die Kurs-Buchwert-Multiples von börsennotierten Unternehmen derselben Branche entnommen. Diese weisen oft verschiedene immaterielle Vermögenswerte in ihren Bilanzen auf, etwa Entwicklungs- und Organisationskosten, die den Betrieb nicht beeinflussen. In solchen Fällen ist die Verwendung des Netto-Sachbuchwerts im Bewertungsmultiple weit aussagekräftiger.
-
Triple-Net-Mietvertrag: Der umfassende Leitfaden
Beim Triple-Net-Mietvertrag trägt der Mieter neben der Miete sämtliche Kosten der Immobilie. Verbreitet ist diese Form bei Gewerbeobjekten: Der Mieter zahlt Miete, Steuern, Versicherung und Instandhal
-
Netto-Sachvermögen (NTA)
Definition von Netto-SachvermögenDas Netto-Sachvermögen ist der Wert eines Unternehmens nach Abzug immaterieller Vermögenswerte und Schulden vom Gesamtvermögen. Es wird auch als Net Asset Value oder B
Investition
- Das eigene Nettovermögen berechnen: ein einfacher Leitfaden zur finanziellen Gesundheit
- Nettomehrerlös berechnen: Einfache Anleitung für Hausbesitzer und Verkäufer
- Nettorendite berechnen: Ein umfassender Leitfaden für Anleger
- Geschäftsverbindlichkeiten verstehen und berechnen
- Nettoersparnis berechnen: Eine einfache Anleitung
- Netto-Finanzausgaben berechnen: Schritt für Schritt
- Nettogewinn aus Aktienkurs und KGV berechnen
- Nettovermögen berechnen: Eine Schritt-für-Schritt-Anleitung zur finanziellen Gesundheit
- Nettovermögen: Definition, Berechnung und Bedeutung | [Ihre Marke]
-
 Netto-Mietertrag: Berechnung und steuerliche Meldung für Vermieter
Der Netto-Mietertrag ist das Einkommen, das Sie aus Ihrer Mietimmobilie nach Abzug der mit dem Objekt verbundenen Ausgaben erzielen. Als Vermieter müssen Sie dieses Einkommen in Ihrer Steuererklärung ...
-
 Nettoänderung verstehen: Eine einfache Berechnung
Die Nettoänderung ist die Differenz zwischen dem aktuellen Preis eines Vermögenswerts und seinem Preis an einem früheren Tag. Das am häufigsten verwendete „Vergleichsdatum ist der Kaufzeitpunkt oder d...