
Portfolioanalyse: Nutzen, Grenzen und Optimierungsansätze
Eine Portfolioanalyse ist ein wirksames Instrument, um zu beurteilen, wie sich Ihr Depot hinsichtlich Rendite und Risiko entwickelt. Sie betrachtet nicht nur die Einzelpositionen, sondern deren Zusammenspiel. So lassen sich schwache oder überproportional riskante Titel identifizieren und Anpassungen der Gewichtung ableiten. Auch wenn jeder Anleger eigene Ziele verfolgt, ist eine regelmäßige Analyse unabhängig von der Strategie sinnvoll – allerdings mit Grenzen.
Grundlagen
In „Portfolio Selection: Efficient Diversification of Investments“ beschreibt Harry Markowitz zwei Ziele, die alle Investoren teilen: Die Rendite soll hoch sein, und sie soll verlässlich und möglichst unsicherheitsfrei ausfallen. Daraus wird die Abwägung zwischen Risiko und Ertrag. Anleger gehen Risiken ein, aber nur so weit, wie der mögliche Ertrag es rechtfertigt. Neben der Renditemaximierung kann eine Portfolioanalyse auch der Risikominimierung und der Steueroptimierung dienen.
Vorteile bei Rendite und Risiko
Markowitz' Portfolio-Theorie, für die er 1990 den Wirtschaftsnobelpreis erhielt, konzentriert sich auf Bewertung und Steuerung von Risiko und Rendite. Schwache Positionen und Titel mit unverhältnismäßigem Risiko lassen sich erkennen und ersetzen. Das Ergebnis eines solchen Optimierungsprozesses ist ein Portfolio, das entweder dieselbe erwartete Rendite bei geringerem Risiko liefert oder dieselbe Risikostufe bei höherer erwarteter Rendite.
Steuervorteile
Je nach Kontotyp, Anlageform und persönlichem Steuersatz können Steuern die Rendite spürbar mindern und attraktive Investments auf Mittelmaß drücken. Eine Analyse mit Fokus auf Steuereffizienz zeigt, wie sich Positionen strukturieren lassen, um die Steuerlast zu senken und die Nettorendite zu erhöhen.
Grenzen
Auch bei sorgfältiger Planung ist die Wertentwicklung der Vergangenheit keine Garantie für die Zukunft. Selbst durchdachte Strategien können unter widrigen Umständen scheitern. Zudem ändern sich Anlageziele: von langfristigem Wachstum in der Erwerbsphase hin zum Kapitalerhalt im Ruhestand. Deshalb sollte die Analyse in regelmäßigen Abständen wiederholt werden.
-
Ex-Ante-Analyse: Zukünftiges Potenzial in der Finanzwelt verstehen
Was bedeutet Ex-Ante?Ex-ante stammt aus dem Lateinischen und bedeutet „vor dem Ereignis“. In der Finanzwelt bezeichnet Ex-ante die Betrachtung zukünftiger Ereignisse, etwa erwarteter Renditen eines We
-
Robo-Advisor: 5 Vorteile des automatisierten Investierens für Einsteiger
Robo-Advisor sind digitale Anlageplattformen, die Ihr Portfolio automatisch aufbauen und verwalten. Sie eignen sich besonders für Anleger, die nicht ständig Kurse beobachten möchten, aber dennoch prof
Investition
- CAPM vs. DDM: Zwei Bewertungsmodelle im Vergleich
- Inkrementelle Analyse: eine Technik für Unternehmensentscheidungen
- Portfolio Insurance: Depotabsicherung gegen Marktrisiken
- Portfolio-Pumping: Marktmanipulation vor Reporting-Terminen
- Alpha bei der Geldanlage: Mehrrenditen und Marktvortile verstehen
- Trendanalyse: Aktienkursbewegungen mit technischer Analyse prognostizieren
- Budgetierung: Chancen und Grenzen für den finanziellen Erfolg
- Ihr Finanzportfolio verstehen: Ein umfassender Leitfaden
- Fundamentalanalyse: Der umfassende Leitfaden zur Unternehmensbewertung
-
 Portfolioanalyse: Anlageperformance verstehen und optimieren
Die Portfolioanalyse untersucht die Zusammensetzung eines Depots und bewertet, wie einzelne Positionen zur Gesamtrendite und zum Gesamtrisiko beitragen. Ziel ist es, Risiken zu erkennen und die Strukt...
-
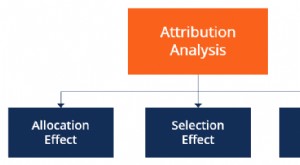 Attributionsanalyse: Portfolioperformance systematisch verstehen
Die Attributionsanalyse – auch Rendite- oder Performance-Attribution genannt – ist ein Analyseinstrument, das die Wertentwicklung eines Portfolios gegenüber einer Benchmark erklärt. Sie zeigt, welche ...