
Dachschaden und Versicherung: Was ist gedeckt?
Die Wohngebäudeversicherung zahlt nicht in jedem Fall für ein undichtes Dach. Selbst wenn der Versicherer die Reparatur des Dachs ablehnt, können Folgeschäden im Innenraum dennoch abgedeckt sein.
Deckung des Daches
Wird das Dach durch eine versicherte Gefahr zerstört – also ein Risiko, gegen das Ihre Police schützt –, übernimmt der Versicherer die Reparatur. Die meisten Tarife decken etwa Sturmschäden oder Schäden durch umgestürzte Bäume.
Anders liegt der Fall bei Verschleiß. Für altersbedingte Schäden zahlt die Versicherung nicht, und sie ersetzt auch keine Instandhaltung. Wer den Zustand des Dachs vernachlässigt, muss die Reparatur selbst tragen.
Schäden im Innenraum
Ein Leck beschädigt alles darunter: Möbel, Bodenbeläge, Teppiche. Die gute Nachricht: Innenschäden sind meist gedeckt, selbst wenn das Leck auf Alter zurückgeht.
Tipp
Die meisten Policen schließen Hochwasserschäden aus. Diese Klausel betrifft ansteigende Gewässer, nicht Regenwasser, das durch das Dach eindringt.
Nach der Entdeckung müssen Sie den Schaden mindern: etwas unter das Leck stellen oder es mit einer Plane abdecken. Wer untätig bleibt, verliert den Anspruch auf den Teil des Schadens, der vermeidbar gewesen wäre.
Ausnahmen
Einfachere Tarife sichern weniger Gefahren ab als eine klassische Wohngebäudepolice; Dachschäden können dort ganz ausgeschlossen sein. In einigen Regionen sind Sturmschäden wegen Hurrikan- oder Tornadogefahr ausdrücklich ausgeschlossen, teils auch die Folgeschäden durch Regen. In Küstenregionen müssen Eigentümer ihren Schutz dann über staatliche Versicherungspools beziehen, häufig zu höheren Preisen.
Empfiehlt der Versicherer nach einer Prüfung die Dachreparatur und unterbleibt diese, kann er spätere Schäden ablehnen.
Schaden melden?
Bei geringen Schäden ist Zurückhaltung oft klüger. Schon die Meldung kann zu höheren Beiträgen führen, und ohne Überschreiten der Selbstbeteiligung fließt ohnehin keine Zahlung. Wer meldet, sollte den Versicherer umgehend informieren. Er entsendet einen Gutachter. Beschleunigen lässt sich das Verfahren durch eine Schadenliste, Belege über entsorgte oder ersetzte Gegenstände sowie Fotos und Videos des Lecks und der Schäden.
-
Coronavirus und Reiseversicherung: Stornierungen im Überblick
Die Coronavirus-Pandemie führt zu massiven Stornierungen im Reiseverkehr. Viele Verbraucher fragen sich, ob ihre Reiseversicherung greift. Grundsätzlich sind Versicherungen für unvorhergesehene Ereign
-
Wohngebäude- und Hausratversicherung: 8 überraschende Leistungen
Versicherer bekommen oft Kritik dafür, was nicht gedeckt ist. Dabei enthält eine Standardpolice für Wohngebäude – meist als HO-3 bezeichnet – Klauseln, die weiter reichen, als viele vermuten. Und sel
Eigenheimfinanzierung
- Nicht versicherter Fahrer und Kfz-Versicherung: Das müssen Sie wissen
- Portfolio Insurance: Depotabsicherung gegen Marktrisiken
- Computer-Versicherung: Schutz für Notebook, PC und Hardware
- Schwere-Krankheiten-Versicherung: Sechs typische versicherte Erkrankungen
- Familienurlaubsversicherung: Ihre Liebsten und Ihre Reise schützen
- Abschleppversicherung für Boote: Deckung für Wasser- und Straßenunfälle
- Boat & Marine Insurance: Understanding Coverage Options
- SIPC- vs. FDIC-Schutz: Einlagensicherung und Wertpapierschutz erklärt
- Tierkrankenversicherung und Vorerkrankungen: Das müssen Tierhalter wissen
-
 Wasserschäden: Übernimmt die Wohngebäudeversicherung die Kosten?
Wasserschäden gehören zu den häufigsten und teuersten Schäden in Wohngebäuden. Ob die Versicherung zahlt, hängt davon ab, wie das Wasser ins Haus gelangt ist. Wann sind Wasserschäden versichert? In vi...
-
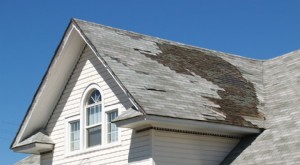 Wohngebäudeversicherung und Dachschäden: Was ist versichert?
Wohngebäudeversicherung und Dachschäden Die Wohngebäudeversicherung kann bei Dachschäden helfen, die durch versicherte Gefahren entstehen. Nicht jeder Schaden ist jedoch automatisch gedeckt. Welche Da...