
Investmentfonds vs. ETFs: Ein umfassender Leitfaden für Anleger

pederk
Sowohl Investmentfonds als auch börsengehandelte Fonds (ETFs) sollen Anlegern eine starke Diversifikation bieten. Statt nur in ein paar Technologieaktien zu investieren, würde der Kauf eines Technologie-Aktienfonds oder -ETFs es Ihnen erlauben, gleichzeitig Dutzende oder mehr als 100 Technologieaktien zu besitzen, sodass Sie nicht alle Eier in nur ein paar Tech-Werte legen.
Diversifikation ist eine der besten Regeln, die ein Anleger zum Schutz seines Kapitals nutzen kann. Der Kursverfall einer einzelnen Aktie wirkt sich weit weniger auf Ihre Renditen aus, wenn Sie einen breit gestreuten Investmentfonds oder ETF besitzen.
Aktiv verwaltete Fonds schneiden in Abwärtsmärkten besser ab
In der Debatte aktiv vs. passiv mangelt es nicht an Argumenten, mit brillanten Köpfen auf beiden Seiten.
Morningstar fand heraus, dass aktiv verwaltete US-Aktienfonds in 36-Monats-Phasen mit fallenden Kursen fast doppelt so oft erfolgreich waren wie in Phasen mit steigenden Kursen. Die Fähigkeit von Fondsmanagern, in volatilen und abwärts gerichteten Phasen proaktiv Anpassungen vorzunehmen, hat sich historisch bewährt. Im elften Jahr dieses Bullenmarktes ergibt Abwärtsschutz für unsere Kunden im Ruhestand viel Sinn.
Unabhängig von den Gründen glauben viele Anlageprofis entweder an aktive oder an passive Anlagestrategien, doch wenige scheinen an beides zu glauben. Wenn man jedoch die Merkmale beider Ansätze genauer betrachtet, gibt es Vor- und Nachteile, die es zu erkunden lohnt – weshalb wir für unsere Kunden eine Kombination aus beiden Ansätzen nutzen.
Investmentfonds vs. ETFs: Aktives vs. passives Investieren
Für den Privatanleger ist einer der besten Wege, aktive und passive Strategien zu vergleichen, der über Investmentfonds (oft aktiv verwaltet) und ETFs (oft passiv). Standardmäßig werden Investmentfonds in der Regel von einem Team professioneller Portfoliomanager aktiv verwaltet, das entscheidet, welche Aktien im Fonds gekauft und verkauft werden. Diese Manager müssen für die Verwaltung des Geldes entschädigt werden, weshalb Investmentfonds typischerweise höhere interne Kosten tragen.
Alternativ haben ETFs oft sehr niedrige Kosten, weil sie meist passiv sind. Es gibt hinter den Kulissen wirklich keinen Portfoliomanager oder Anlageprofi, der täglich Anlageentscheidungen trifft, wie es bei Investmentfonds der Fall ist.
Der Kauf eines Investmentfonds ist wie die Beauftragung von jemandem, Ihr Geld für Sie zu verwalten und in Ihrem Namen Aktien innerhalb des Fonds zu kaufen und zu verkaufen. Die Performance hängt weitgehend von den Anlagekriterien und dem Geschick des Fondsmanagers bei der Aktienauswahl ab. Der Kauf eines ETFs ist wie der Kauf des gesamten S&P-500-Index oder eines anderen Aktien„korbs", der sich selten ändert. Die Performance ist an den Gesamtindex selbst gekoppelt und weicht nicht ab, weil der ETF darauf ausgelegt ist, exakt die Aktien des von ihm abgebildeten Index und in genau denselben Mengen zu besitzen. ETFs können an einen Index, eine bestimmte Anlage oder einen Korb von Anlagen wie Anleihen, Währungen, Immobilien usw. gekoppelt sein. ETFs bieten Ihnen Diversifikation innerhalb dieses Index oder Anlagetyps.
Während Gebühren und die „Aktivität hinter den Kulissen" zwei wesentliche Unterschiede sind, bringt jede Strategie positive wie negative Merkmale mit sich.
Vor- und Nachteile
Zusätzlich zu den höheren Kosten gelten Investmentfonds oft als weniger steuereffizient als ETFs. Jedes Mal, wenn ein Fondsmanager eine Aktie innerhalb des Fonds mit Gewinn verkauft, wird dieser Gewinn an den Anleger weitergegeben, der darauf Steuern schuldet. Im Vergleich dazu zahlen ETF-Anleger Steuern typischerweise nur auf den Gewinn zwischen dem Kauf- und dem Verkaufspreis des ETFs.
Während niedrigere Kosten ein Hauptvorteil sind, fehlt ETFs möglicherweise die Flexibilität, kurzfristige Aktienkursbewegungen so zu nutzen, wie es ein Fondsmanager tut. Die Bestände von ETFs bleiben unabhängig von kurzfristigen Bedingungen gleich, während ein Fondsmanager schnell eine Aktie aus strategischen Gründen verkaufen und durch eine andere ersetzen kann. Oder ein Fondsmanager kann den Aktienanteil reduzieren, wenn er dies angesichts der allgemeinen Marktbedingungen für ratsam hält.
Ein weiterer wesentlicher Unterschied: ETFs werden wie eine Aktie während des gesamten Handelstags gekauft und verkauft, Investmentfondsanteile dagegen nur am Ende des Handelstags. Das ist im großen Ganzen weder gut noch schlecht, doch die Möglichkeit, mit ETFs den ganzen Tag über ganze Aktienkörbe zu kaufen und zu verkaufen, kann reizvoll sein.
Investments in Investmentfonds bieten die Chance, den Aktienmarkt zu schlagen, besonders in Abschwüngen, während die meisten ETFs dies in der Regel nicht tun, da sie einfach den Indexrenditen folgen. Gleichzeitig können Investmentfonds den Markt unterperformen, während ETFs in der Regel immer genauso abschneiden wie der Index oder „Markt", den sie abbilden sollen, abzüglich einer kleinen Gebühr.
Was ist besser – die endgültige Entscheidung
Traditionelle Investmentfonds können höhere Kosten tragen, denn laut Investopedia-Recherche liegt die durchschnittliche Kostenquote großer Aktienfonds bei 1,25 % pro Jahr. Die Investmentfonds, die ich bevorzugt nutze, sind, wenn verfügbar, institutionelle Anteilsklassen mit einer Mindestanlagesumme von 200.000 Dollar pro Fonds und typischerweise den niedrigsten Fondsgebühren. Die strategischen Beziehungen unserer Firma zu verschiedenen Anbietern und Plattformen erlauben es uns oft, deutlich niedrigere Mindestschwellen als den Standard anzubieten.
ETFs sind kostengünstig und können während des gesamten Handelstags gehandelt werden. Investmentfonds mögen höhere Gebühren tragen (die bei institutionellen Anteilsklassen jedoch viel niedriger sind), bieten aber die Möglichkeit, strategische Züge innerhalb des Portfolios zu machen, sowie die Chance, Benchmarks in schwierigen Zeiten zu schlagen.
Fazit: ETFs und institutionelle Investmentfonds sind beide nützliche Werkzeuge. Aktiv verwaltete Aktienfonds schneiden historisch in Abwärtsmärkten besser ab als ETFs, und im elften Jahr dieses Bullenmarktes bevorzugen wir eine Kombination aus beiden Strategien. Wir finden, dass dies ein effektiver Weg ist, unseren Kunden das zu geben, was sie wollen: echte Diversifikation, im Allgemeinen sehr niedrige interne Gebühren und die Fähigkeit, mit einem Risikoniveau Renditen zu erzielen, mit dem sich der Kunde wohlfühlt.
Als treuhänderischer Berater muss ich im besten Interesse meiner Kunden handeln, was bedeutet, sie in Portfolios mit angemessenem und von ihnen gewünschtem Risikoniveau zu bringen. Da die meisten meiner Kunden vermögende Ruheständler mit einem höheren Vermögen sind, steht der Schutz ihres Kapitals für sie in dieser Phase oft an erster Stelle.
Anlageberatungsleistungen werden ausschließlich von ordnungsgemäß registrierten Personen über AE Wealth Management LLC (AEWM) angeboten. AEWM und Stuart Estate Planning Wealth Advisors sind keine verbundenen Unternehmen. Stuart Estate Planning Wealth Advisors ist ein unabhängiges Finanzdienstleistungsunternehmen, das Ruhestandsstrategien mit einer Vielzahl von Anlage- und Versicherungsprodukten entwickelt. Weder das Unternehmen noch seine Vertreter dürfen Steuer- oder Rechtsberatung erteilen. Investieren birgt Risiken, einschließlich des potenziellen Verlusts von Kapital. Keine Anlagestrategie kann einen Gewinn garantieren oder vor Verlusten in Phasen fallender Kurse schützen. Die Wertentwicklung der Vergangenheit kann keine künftigen Ergebnisse vorhersagen. Jeder Verweis auf Schutzvorteile oder lebenslanges Einkommen bezieht sich im Allgemeinen auf feste Versicherungsprodukte, niemals auf Wertpapiere oder Anlageprodukte. Garantien von Versicherungs- und Rentenprodukten beruhen auf der Finanzstärke und Zahlungsfähigkeit des ausstellenden Versicherungsunternehmens. Sämtliche hierin enthaltenen Medienlogos und/oder Marken sind Eigentum ihrer jeweiligen Inhaber, und es wird keine Befürwortung von Craig Kirsner oder Stuart Estate Planning Wealth Advisors durch diese Inhaber erklärt oder impliziert. Die in diesem Artikel enthaltenen Informationen und Meinungen werden von Dritten bereitgestellt und aus Quellen bezogen, die als zuverlässig gelten, doch Genauigkeit und Vollständigkeit können nicht garantiert werden. Sie dienen nur zu Informationszwecken und sind keine Aufforderung zum Kauf oder Verkauf der genannten Produkte. Die Informationen sind nicht als alleinige Grundlage für Finanzentscheidungen gedacht und sollten nicht als Beratung ausgelegt werden, die auf die besonderen Bedürfnisse der Situation einer Person zugeschnitten ist. 190170
Dieser Artikel wurde von unserem beitragenden Berater verfasst und gibt dessen Ansichten wieder, nicht die der Kiplinger-Redaktion. Sie können die Beraterunterlagen bei der SEC oder bei FINRA einsehen.
Über den Autor
Craig Kirsner, Anlageberater
Präsident, Stuart Estate Planning Wealth Advisors
Craig Kirsner, MBA, ist ein landesweit anerkannter Autor, Redner und Ruhestandsplaner, den Sie möglicherweise bei Kiplinger, Fidelity.com, Nasdaq.com, AT&T, Yahoo Finance, MSN Money, CBS, ABC, NBC, FOX und vielen anderen gesehen haben. Er ist Anlageberater, hat die Wertpapierprüfungen Series 63 und 65 abgelegt und ist seit 25 Jahren zugelassener Versicherungsvertreter.
Die Auftritte bei Kiplinger wurden über ein PR-Programm vermittelt. Der Kolumnist erhielt Unterstützung von einer PR-Firma bei der Vorbereitung dieses Beitrags zur Einreichung bei Kiplinger.com. Kiplinger wurde in keiner Weise entschädigt.
-
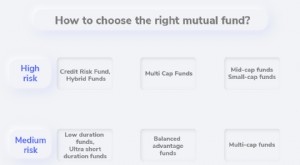
Die richtigen Fonds in Indien auswählen: Ein umfassender Leitfaden
Die Auswahl eines Fonds kann anhand mehrerer Parameter erfolgen – erwartete Rendite, Risikotoleranz, Anlagehorizont. Die Anlage selbst lässt sich anhand von Kostenquote, bisheriger Wertentwicklung, Er
-
ETFs vs. Investmentfonds: Welche Geldanlage passt zu Ihnen?
ETFs und Investmentfonds werden oft verwechselt. Beide bündeln Anlegergeld und ermöglichen den Zugang zu vielen Wertpapieren. Dennoch gibt es wichtige Unterschiede. Gemeinsamkeiten Beide Anlageformen
Öffentliche Investitionsfonds
- Top 25 Low-Cost-Investmentfonds: KIP 25 Empfehlungsliste
- ETFs vs. Investmentfonds: Passend zum Anlegertyp wählen
- Fonds mit Leverage: Chancen und Risiken
- Ausländische Investmentfonds für US-Investoren: Risiken und Regeln
- Wann sollte man Investmentfonds verkaufen? Entscheidende Faktoren
- Fondsfluktuation verstehen: Auswirkungen auf Rendite und Steuern
- Investmentfonds vs. Hedgefonds: Können klassische Fonds mithalten?
- ETFs vs. Investmentfonds: Welche Anlage ist die richtige für Sie?
- Investmentfonds: Eine kluge Anlagestrategie für eine sichere Zukunft
-
 Von Träumen zu Zielen: 15 Lakhs für eine 10-Länder-Reise mit Investmentfonds?
Ja, Investmentfonds helfen dabei, Träume zu verwirklichen – seien es die Rückzahlung von Krediten, die Ausbildung der Kinder oder die Ruhestandsplanung. Systematisches Investieren über Fonds ermöglich...
-
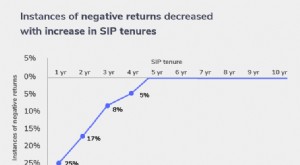 Fondsverluste meistern: Ein strategischer Leitfaden für Anleger
Wer höhere Renditen sucht, investiert in Aktienfonds. Da diese marktabhängig sind, sind Verluste möglich, wenn der Markt fällt. In solchen Phasen treffen Anleger oft übereilte Entscheidungen. Hier sin...