
Truth in Lending verstehen: So schützt das Gesetz Kreditnehmer
Der Truth in Lending Act von 1968 soll Verbraucher vor intransparenten Kreditpraktiken schützen. Er schafft klare Regeln für Offenlegung, Kosten und Wartezeiten.
Zinsbedingungen
Kreditgeber müssen den effektiven Jahreszins transparent machen. Ändert sich der Zins erheblich, muss der Kreditnehmer schriftlich informiert werden.
Gut-Glauben-Schätzung
Bei Hypothekenkrediten müssen Kreditgeber innerhalb von drei Tagen nach Antragstellung eine detaillierte Schätzung der Abschlusskosten vorlegen. So lassen sich Angebote besser vergleichen.
Wartefristen
Vor Abschluss einer Hypothek gilt eine Wartezeit. Auch bei Zinsänderungen können zusätzliche Wartefristen entstehen, damit Kreditnehmer die Folgen prüfen können.
-
Vorteile von Aktienemissionen für Unternehmen: Ein umfassender Leitfaden
Warum gehen Unternehmen an die Börse? Ein Börsengang ermöglicht Unternehmen, Kapital von einer breiten Investorenbasis einzusammeln. Das kann Wachstum finanzieren und neue Spielräume eröffnen. Ablauf
-
Truth in Lending Act (TILA): Verbraucherrechte und Kreditbedingungen erklärt
Was ist der Truth in Lending Act? Eingeführt von Senator William Proxmire und am 29. Juni 1968 in Kraft getreten, sollte der Truth in Lending Act (TILA) Verbrauchern helfen, Kreditkonditionen und Zin
Schulden
- Aktionsplanung: Ziele mit Strategien erreichen
- Arbeitslosengeld in Minnesota: Anspruch und Höhe berechnen
- Arbeitslosengeld in New York: Leistung berechnen
- Put-Optionen verkaufen meistern: In jedem Markt profitieren
- Peer-to-Peer-Kredite: Umfassender Leitfaden für Kreditnehmer und Anleger
- Truth in Lending Act (TILA): Verbraucherrechte und Kreditinformationen
- Wer profitiert von Ratenkrediten? Kreditnehmerarten und Einsatzbereiche
- IRA-Steuervorteile: zwei Mechanismen mit großer Wirkung
- Oprahs Schuldenmanagement-Plan: Zeitloser Weg zur finanziellen Freiheit
-
 Data Mining im CRM: Geschäftswachstum durch Daten freisetzen
Was ist Data Mining im CRM? Data Mining bedeutet, in großen Datenmengen Muster und Zusammenhänge zu erkennen. Im CRM hilft es, Kundenverhalten besser zu verstehen. Rolle von Data Mining im CRM Ein CR...
-
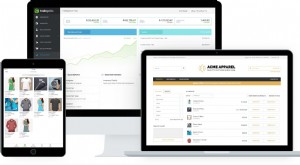 Cloud-Bestandsmanagement: Prozesse optimieren und Gewinne steigern
Cloud-Bestandsmanagement bezeichnet die Verwaltung von Lagerbeständen über eine Online-Software. Unternehmen erhalten aktuelle Daten zu Wareneingängen, Verkäufen, Beständen und Nachbestellungen. Zentr...