
Bereinigter Betafaktor: Ein genaueres Maß für Aktienrisiken
Ein bereinigter Betafaktor schätzt das künftige Risiko einer Aktie. Er berücksichtigt, dass historische Betawerte im Zeitverlauf häufig zur Mitte zurückkehren.
Was ist Beta?
Beta misst die Volatilität einer Aktie im Verhältnis zum Gesamtmarkt. Ein Beta über 1 zeigt an, dass die Aktie stärker schwankt als der Markt. Ein Beta unter 1 deutet auf geringere Schwankungen hin.
CAPM und erwartete Rendite
Das Capital Asset Pricing Model setzt die erwartete Rendite aus dem risikofreien Zins und einer Risikoprämie zusammen. Die Risikoprämie hängt vom Beta und der Marktrisikoprämie ab.
Probleme historischer Betawerte
- Die Wahl des Marktindex beeinflusst das Ergebnis.
- Unterschiedliche Messintervalle können verzerrte Werte liefern.
- Der Betrachtungszeitraum beeinflusst die Aussagekraft.
Anpassung an den Wert 1
Blume zeigte, dass Betawerte langfristig zur Mitte tendieren. Die Blume-Methode korrigiert historische Betas, indem sie eine Regression zwischen aufeinanderfolgenden Perioden nutzt. Vasicek gewichtet historische Betas zusätzlich nach Stichprobenfehler. Bloomberg nutzt häufig die Formel: Bereinigter Betafaktor gleich 0,67 mal Regressions-Beta plus 0,33 mal 1.
Warum die Anpassung sinnvoll ist
Unternehmen wachsen, diversifizieren und verändern ihre Kapitalstruktur. Dadurch schwanken ihre Betawerte im Zeitverlauf weniger. Die Mittelwertrückkehr macht bereinigte Betafaktoren für die Risikoschätzung nützlicher.
-
Smart Beta Investing: Regeln statt Bauchgefühl
Was ist Smart Beta? Smart Beta bezeichnet Anlagestrategien, die Elemente aus passivem und aktivem Investieren verbinden. Statt nur einen Index nach Marktkapitalisierung abzubilden, werden systematisch
-
Algorithmic Trading Spoofing: Definition und Auswirkungen
Spoofing ist eine manipulative Praxis im algorithmischen Handel. Dabei werden Kauf- oder Verkaufsaufträge platziert und anschließend storniert, bevor sie ausgeführt werden. Ziel ist es, ein falsches B
Investition
- Auktionsmarkt: So entstehen Aktienkurse an der Börse
- Doji Candlestick: Bedeutung und Handelssignale
- Überhitzte Märkte: Risiken und Chancen verstehen
- Ineffiziente Märkte verstehen: Ursachen und Folgen
- Marktzyklen verstehen: Trends und Konjunkturphasen
- Markttiefe verstehen: Ein Leitfaden für Trader
- Marktexposure verstehen: Risiko und Portfolioallokation
- Marktindizes verstehen: Ein umfassender Leitfaden
- Marktmanipulation verstehen: Definition, Taktiken und Rolle der SEC
-
 Säkulare Märkte verstehen: Langfristige Trends & Anlagestrategien
Ein säkularer Markt wird überwiegend von Faktoren oder Kräften bestimmt und beeinflusst, die voraussichtlich auch in absehbarer Zukunft wirksam sein werden. Diese Kräfte können den Preis oder Wert ein...
-
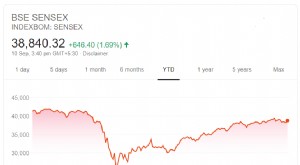 Der Sensex erklärt: Indiens führender Aktienmarktindex verstehen
Der Sensex, auch als S&P BSE Sensex Index bekannt, ist der Referenzindex, der die Bombay Stock Exchange (BSE) Indiens abbildet. Der Sensex setzt sich aus den 30 größten und meistgehandelten Aktien...