
Anlagevermögen: Definition, Beispiele und Bedeutung für Unternehmen
Anlagevermögen bezeichnet langfristige materielle Vermögenswerte, die ein Unternehmen für seine betriebliche Tätigkeit nutzt. Dazu gehören insbesondere Grundstücke, Gebäude, Maschinen, Fahrzeuge und Betriebsausstattung.
Merkmale des Anlagevermögens
- Nutzungsdauer über ein Jahr: Anlagegüter dienen dem Unternehmen langfristig und werden nicht im gewöhnlichen Geschäftsbetrieb verkauft.
- Abschreibung: Mit Ausnahme von Grundstücken werden Anlagegüter in der Regel planmäßig abgeschrieben, um Wertminderungen durch Nutzung und technischen Fortschritt abzubilden.
- Betriebliche Nutzung: Sie werden zur Erstellung von Waren und Dienstleistungen eingesetzt und tragen zur Umsatzgenerierung bei.
- Geringe Liquidität: Anlagevermögen lässt sich nicht ohne Weiteres kurzfristig in Bargeld umwandeln.
Beispiele für Anlagevermögen
- Grundstücke und Gebäude
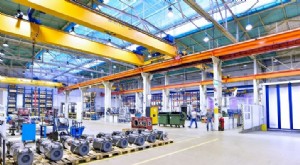
- Maschinen und Produktionsanlagen
- Fahrzeuge wie Lkw, Gabelstapler oder Firmenwagen
- Büro- und Werkstatteinrichtung
- IT-Ausrüstung und Werkzeuge
Ob ein Vermögenswert zum Anlagevermögen zählt, hängt vom Geschäftsmodell ab. Fahrzeuge sind für ein Logistikunternehmen Anlagevermögen, für einen Fahrzeughersteller dagegen Vorräte.
Bedeutung in der Finanzberichterstattung
In der Bilanz werden Anlagegüter als Sachanlagen unter den langfristigen Vermögenswerten geführt. Beim Kauf werden sie aktiviert und über die Nutzungsdauer abgeschrieben. Die Abschreibung erscheint in der Gewinn- und Verlustrechnung und mindert das Ergebnis. Zahlungen für Anschaffung oder Verkauf werden in der Kapitalflussrechnung im Investitionsbereich abgebildet.
-

Immaterielle Vermögenswerte: Definition, Abschreibung und Bedeutung
Immaterielle Vermögenswerte sind nicht monetäre Vermögenswerte ohne physische Substanz. Sie können identifizierbar oder nicht identifizierbar sein und sollen dem Unternehmen künftig wirtschaftlichen N
-

Flüssige Mittel verstehen: Der umfassende Ratgeber
Eigenkapital, bereinigtes Bruttoeinkommen, Aktien, Anleihen, Current Ratio, operativer Cashflow, Vermögenswerte, Verbindlichkeiten, Nettovermögen – wer die eigenen Finanzen verwalten will, verliert si
Finanzen
- Investierbare Vermögenswerte: Ein umfassender Leitfaden für Anleger
- Haushaltsvermögen verstehen: umfassender Leitfaden
- Anlagevermögensumschlag: Berechnung und Bedeutung der Fixed Asset Turnover Ratio
- Fixes Kapital: Definition, Beispiele und Abgrenzung zum Umlaufkapital
- Fixkosten: Definition, Beispiele und Bedeutung für Unternehmen
- Monetäre Vermögenswerte: Definition, Beispiele und Abgrenzung
- Nettoliquide Mittel: Definition, Berechnung und Bedeutung
- Nicht-monetäre Vermögenswerte: Definition, Merkmale und Beispiele
- Nicht betriebsnotwendige Vermögenswerte: Definition, Beispiele und Bewertung
-
 Capital Expenditures (CapEx): Arten, Bedeutung und Budgetierung
Capital Expenditures sind Ausgaben für den Erwerb, die Verbesserung oder die Erhaltung langfristiger Vermögenswerte. Sie dienen dazu, die operative Kapazität eines Unternehmens zu steigern oder dessen...
-
 Finanzielle Vermögenswerte: Arten und Bilanzierung
Finanzielle Vermögenswerte entstehen aus vertraglichen Vereinbarungen über künftige Zahlungsströme oder aus Beteiligungen an anderen Unternehmen. Sie können in der Bilanz als kurz- oder langfristige V...