
Share Capital: Gezeichnetes Kapital und Kapitalrücklagen
Share Capital bezeichnet das Kapital, das Gesellschafter einem Unternehmen für den Geschäftsbetrieb zur Verfügung stellen. Es erscheint in der Bilanz auf der Passivseite im Eigenkapital.
Grundidee
Wenn ein Unternehmen gegründet wird und die Gesellschafter Bargeld einzahlen, entsteht auf der Aktivseite Liquidität und auf der Passivseite gezeichnetes Kapital. Die Bilanz bleibt ausgeglichen.
Arten von Aktienkapital
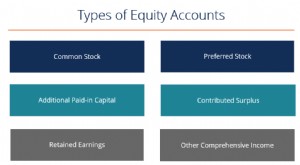
Unternehmen können Stammaktien und Vorzugsaktien ausgeben. Beide werden in der Regel zum Nennwert oder zum beizulegenden Ausgabewert ausgewiesen. In manchen Rechtsräumen sind Aktien ohne Nennwert möglich.
Kapitalrücklagen
Werden Aktien über dem Nennwert ausgegeben, entsteht eine Kapitalrücklage. Der Unterschied zwischen Nennwert und tatsächlichem Ausgabepreis wird häufig als Additional Paid-in Capital oder Contributed Surplus bezeichnet.
Beispiel
Ein Unternehmen begibt Aktien mit einem Nennwert von insgesamt 100.000 Euro und erhält dafür 1.000.000 Euro. Dann bestehen 100.000 Euro aus gezeichnetem Kapital und 900.000 Euro aus Kapitalrücklagen.
Fazit
Share Capital zeigt, wie viel Kapital von Eigentümern stammt. Es ist eine zentrale Finanzierungsquelle und beeinflusst Eigenkapitalquote sowie Kapitalstruktur.
-

Eigenkapitalveränderungsrechnung verstehen
Die Eigenkapitalveränderungsrechnung zeigt, wie sich das Eigenkapital eines Unternehmens innerhalb einer Berichtsperiode entwickelt. Sie wird auch als Statement of Changes in Equity bezeichnet.Inhalte
-

Eigenkapital im Eigenheim verstehen: Umfassender Leitfaden
Der Wert des Eigenkapitals in einer Immobilie ist der Marktwert abzüglich der Hypothekenschuld. Er zeigt, welcher Teil des Eigentums bereits Ihnen gehört.So berechnen Sie Ihr EigenkapitalNehmen Sie de
Buchhaltung
- Genehmigtes Aktienkapital: Definition und Zweck
- Backstop: Finanzielle Sicherheitsnetze und Notfallfinanzierung
- Basel I: Kapitalanforderungen und Risikogewichtung
- Kapital verstehen: Arten, Kategorien & Wertschöpfung
- Kapitalrationierung: Definition, Strategie & Auswirkungen auf Investitionsentscheidungen
- Common Equity Tier 1 (CET1): Kernkapital nach Basel III
- Kapitalkosten: Definition, Berechnung und Bedeutung
- Goldene Aktie (Golden Share): Definition, Zweck und staatliche Nutzung
- Immaterielles Kapital verstehen: Definition und Wert für Unternehmen
-
 Fehlbewertung von Wertpapieren: Ursachen und Folgen
Was bedeutet Mispricing?Mispricing bezeichnet die Abweichung zwischen dem Marktpreis eines Wertpapiers und seinem fundamentalen Wert. Nach der Theorie des Gesetzes des einheitlichen Preises sollte der...
-
 Eigenkapitalkonten verstehen: Leitfaden für Investoren
Eigenkapitalkonten sind Bestandteile des Eigenkapitals in der Bilanz. Sie zeigen, welche Mittel von Eigentümern oder Aktionären stammt und welche Beträge einbehalten wurden.Wichtige Eigenkapitalkonten...