
Lohnbuchhaltung: Ein umfassender Leitfaden für Unternehmen
Die Lohnbuchhaltung umfasst im Wesentlichen die Berechnung, Verwaltung, Erfassung und Analyse der Vergütung von Mitarbeitern. Darüber hinaus beinhaltet sie die Verrechnung von Sozialleistungen sowie den Einbehalt von Steuern und Abzügen im Zusammenhang mit der Vergütung. Die Berechnung der Löhne wird stark von den rechtlichen Vorgaben des jeweiligen Landes beeinflusst (und kann zusätzlich von bundesstaatlichen oder lokalen Vorschriften abhängen).

Zusammenfassung
- Die Lohnbuchhaltung umfasst im Wesentlichen die Berechnung, Verwaltung, Erfassung und Analyse der Vergütung von Mitarbeitern.
- Der Schlüssel zur Lohnbuchhaltung liegt darin, zu erkennen, ob ein Posten vom Arbeitgeber oder vom Arbeitnehmer zu tragen ist.
Hauptkosten der Lohnbuchhaltung
Die Lohnkosten beziehen sich auf die Verpflichtungen (Aufwendungen), die ein Arbeitgeber übernimmt. Sie finanzieren die Vergütung der Mitarbeiter für ihre direkte Arbeitsleistung sowie verpflichtende, gesetzlich vorgeschriebene Sozialleistungen. Die Summe aller genannten Posten bildet den periodengerechten Aufwand für die Beschäftigung eines Mitarbeiters.
Nach den Rechnungslegungsgrundsätzen müssen alle periodengerechten Aufwendungen dem Matching-Prinzip (Grundsatz der periodengerechten Zuordnung) entsprechen. Dieses besagt, dass alle Aufwendungen in der Periode erfasst werden müssen, in der die zugehörigen Erträge ausgewiesen werden – unabhängig vom Zahlungsdatum. Wird ein Mitarbeiter beispielsweise am ersten Dezember eingestellt, aber erst in der ersten Januarwoche bezahlt, muss der arbeitsbezogene Aufwand im Dezember erfasst werden.
Hinweis: Die Vergütung für die Arbeitsleistung von Mitarbeitern wird nicht immer als Aufwand erfasst. Dient die Arbeitsleistung beispielsweise der Herstellung eines Produkts oder Anlagevermögens, so ist die Vergütung (einschließlich Rückstellungen) als Herstellungskosten des Produkts (Vorratsvermögen) bzw. des Anlagevermögens zu erfassen und erst beim Verkauf des Vorratsvermögens (über die Umsatzkosten) als Aufwand zu buchen.
Leistungsverpflichtungen in der Lohnbuchhaltung
Leistungsverpflichtungen beziehen sich auf Einbehalte oder Abzüge von den Löhnen der Mitarbeiter. Diese einbehaltenen Beträge werden nicht direkt an die Mitarbeiter ausgezahlt, sondern später an staatliche Stellen oder private Unternehmen weitergeleitet. Zu den häufigsten Einbehalten nach US-Recht zählen:
- Bundeseinbehalte: Einbehalte für die Bundeseinkommensteuer
- Bundesstaatliche Einbehalte: Einbehalte für die Einkommensteuer des Bundesstaats
- FICA: Einbehalte für Sozialversicherung und Medicare
- Bundesstaatliche Erwerbsunfähigkeitssteuer
- Krankenversicherung des Mitarbeiters: Einbehalte für den Krankenversicherungsschutz
- 401K: Einbehalte für die Altersvorsorge
Weitere Einbehalte sind:
- Gerichtlich angeordnete Einbehalte: Vom Gericht für bestimmte Zwecke verfügte Lohnabzüge
- Gewerkschaftsbeiträge

Einrichtung der Lohnbuchhaltung
Bevor der Einstellungsprozess beginnt, müssen Arbeitgeber einige wichtige Anforderungen erfüllen. Diese richten sich nach der US-Bundesgesetzgebung und können von Bundesstaat zu Bundesstaat variieren.
1. Bundes-Arbeitgeberidentifikationsnummer (EIN)
Diese dient der Nachverfolgung von Bundessteuern. Ein Unternehmen muss eine EIN bei der US-Steuerbehörde (IRS) beantragen.
2. Zahlungsart und -rhythmus
Nach Festlegung des Gehaltsniveaus (je nach Position, Erfahrung, Branche usw.) und der Vergütungsart (Stunden- oder Jahreslohn) wird der Zeitraum festgelegt, in dem die Mitarbeiter bezahlt werden. Üblich sind wöchentliche, zweiwöchentliche oder monatliche Zahlungen. Der Zahlungszeitraum sollte einen Monat nicht überschreiten.
3. Sozialleistungen und Versicherungen der Mitarbeiter
Bieten Arbeitgeber zusätzliche Leistungen wie Versicherungen oder einen 401K-Rentenplan an, müssen sie festlegen, welchen Anteil sie als Arbeitgeber übernehmen und welchen die Mitarbeiter selbst tragen müssen.
4. Mitarbeiterformulare
Bei der Einstellung müssen alle Informationen zum Arbeitsrecht und zu persönlichen Daten erfasst werden. Die wichtigsten Formulare sind das I-9-Formular (zum Nachweis der Staatsbürgerschaft bzw. der Arbeitserlaubnis), das W-4-Formular (persönliche Angaben, die zur Berechnung der anzuwendenden Einbehalte dienen) sowie das Formular für die Direktüberweisung.
Berechnungen in der Lohnbuchhaltung
Nachdem das Unternehmen für die Einstellung von Mitarbeitern eingerichtet und alle Informationen erfasst wurden, sind folgende Schritte erforderlich:
- Berechnung der direkten und indirekten Arbeitsvergütung: Am Monatsende werden alle Kosten für die direkte Vergütung wie Gehälter und Überstunden summiert (die meisten Einbehalte und Rückstellungen basieren auf diesen Posten).
- Anschließend werden indirekte Posten wie Provisionen und Boni addiert (prüfen Sie die bundesstaatlichen und lokalen Vorgaben, ob diese in die Berechnung der Einbehalte oder Abzüge einfließen).
- Berechnung der Einbehalte und Abzüge: Nach Bestimmung der Bemessungsgrundlage für jeden Einbehalt oder Abzug werden die Steuern und Lohnabzüge der Mitarbeiter gemäß den geltenden Vorgaben berechnet.
- Berechnung der Rückstellungen: Rückstellungen sind periodengerechte Aufwendungen, die Verbindlichkeiten begründen. Aufwendungen aus gesetzlichen Anforderungen wie Urlaubs- und Feiertagsansprüchen werden in der Periode ihres Anfallens als Rückstellungen erfasst, auch wenn sie in Folgemonaten ausgezahlt werden. Sie ergeben sich aus dem arbeitsvertraglichen Verhältnis mit dem Mitarbeiter.
- Erfassung der Buchungen.
- Erstellung der Zahlungen: Nach Berechnung und Verbuchung müssen die Zahlungen an Mitarbeiter, staatliche Stellen (im Zusammenhang mit Einbehalten) und weitere Stellen ausgelöst werden. Dieser Prozess wird häufig an Drittanbieter ausgelagert.
- Berechnung nachträglicher Anpassungen der Rückstellungen: Da Rückstellungen auf Schätzungen beruhen, ist es wichtig, sie bei Bedarf neu zu berechnen und anzupassen.
Weiterführende Literatur
CFI ist der offizielle Anbieter des Programms „Financial Modeling & Valuation Analyst (FMVA)®", das darauf ausgelegt ist, Fachleute zu erstklassigen Finanzanalysten zu machen. Die folgenden zusätzlichen CFI-Ressourcen helfen Ihnen dabei, Ihr Wissen in der Finanzanalyse zu vertiefen:
- Gehaltsleitfaden für die Buchhaltung
- Periodengerechte Erträge (Accrued Income)
- Gehaltsrechner
- Vergütungsleitfäden
-
Voodoo Accounting: Risiken und Warnsignale
Voodoo Accounting ist ein umgangssprachlicher Begriff für Buchführungspraktiken, mit denen Gewinne künstlich erhöht oder Verluste verschleiert werden. Ziel ist häufig, Investoren zu beruhigen oder neu
-

Buchführung: Definition, Bedeutung und Vorteile
Buchführung ist die systematische Erfassung aller Geschäftsvorfälle eines Unternehmens. Sie bildet die Grundlage für Finanzberichte, interne Steuerung und externe Rechenschaft.Bedeutung der Buchführun
Buchhaltung
- Buchhaltung erklärt: Finanzunterlagen und Berichterstattung verstehen
- Vorsichtsprinzip in der Buchhaltung: Definition, Beispiele und Bedeutung
- Bilanzielle vs. steuerliche Abschreibung: Die wichtigsten Unterschiede
- Die Bilanzgleichung verstehen: Vermögen = Verbindlichkeiten + Eigenkapital
- Den Buchhaltungsgewinn verstehen: Eine wichtige Finanzkennzahl
- Buchhaltungsmethoden verstehen: Barrechnung vs. Periodenrechnung
- Bilanzierungs- und Bewertungsmethoden verstehen: Ein Leitfaden für Unternehmen
- Buchhaltungsgewinn erklärt: Berechnung und Bedeutung
- Buchhalterischer Kontoabgleich: Ein umfassender Leitfaden
-
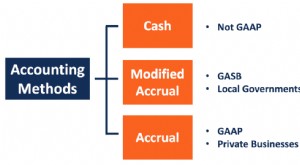 Modifizierte Periodenrechnung: Grundlagen und Anwendung
Was ist modifizierte Periodenrechnung?Die modifizierte Periodenrechnung kombiniert Elemente der Kassenbasis und der Periodenrechnung. Kurzfristige Geschäftsvorfälle werden nach dem Kassenprinzip erfas...
-
 Utilities Expense: Definition und buchhalterische Behandlung
Utilities Expense bezeichnet die Kosten, die durch die Nutzung von Versorgungsleistungen wie Strom, Wasser, Abfallentsorgung, Heizung und Abwasser entstehen. Die Aufwendungen werden für die jeweilige ...