
Hobbyverluste: Steuerliche Behandlung, Abzüge und Abgrenzung zum Betrieb
Der Begriff „Hobbyverlust“ stammt aus Rechnungswesen und Steuerrecht und bezeichnet eine bestimmte Art von Verlust oder Aufwand. Gemeint ist ein Nettoverlust aus einer Freizeitbeschäftigung, der nicht mit anderen, sachfremden Einkünften verrechnet werden darf.
Die US-Steuerbehörde (IRS) definiert einen Hobbyverlust als Aufwand aus einer Freizeit- oder Vergnügungsaktivität, sofern diese zumindest geringe Einnahmen erzielt. Nach dieser Definition können Ausgaben aus der Tätigkeit abgezogen werden, allerdings nicht über die Einnahmen aus dieser Tätigkeit hinaus – ein Verlust entsteht also nicht.
Viele Steuerpflichtige betreiben Hobbys, die Verluste verursachen. Wird die Tätigkeit dagegen mit Gewinnerzielungsabsicht ausgeübt, gilt sie als Betrieb, und der Nettoverlust ist mit anderen Einkünften verrechenbar. Die Abgrenzung zwischen Hobby und Betrieb ist deshalb steuerlich entscheidend, weil beide unterschiedlich behandelt werden.
Das Wichtigste in Kürze
- „Hobbyverlust“ bezeichnet einen Verlust, der nicht mit anderen, sachfremden Einkünften verrechnet werden kann.
- Der IRS definiert ihn als Aufwand aus einer Freizeitaktivität, die der Freude dient und nicht der Gewinnerzielung, sofern sie Einnahmen erzeugt.
- Abzüge sind bis zur Höhe der tatsächlich gemeldeten Einnahmen aus dieser Tätigkeit zulässig, nicht darüber hinaus.
Section 183 des Internal Revenue Code
Die sogenannte „hobby loss rule“ regelt, welche Aufwendungen aus Hobbys und anderen nicht auf Gewinn gerichteten Tätigkeiten abgezogen werden können. Die Prüfung, ob eine Tätigkeit ein Hobby ist, ist komplex; die Berechnung des Hobbyverlusts selbst ist dagegen einfach.
Die Regel wurde eingeführt, um zu verhindern, dass Ausgaben aus Freizeitaktivitäten als Betriebsverluste geltend gemacht werden. Sie gilt für Einzelpersonen, Personengesellschaften, Trusts und S-Corporations, nicht jedoch für C-Corporations.
Steuerpflichtige dürfen Verluste aus Tätigkeiten ohne Gewinnerzielungsabsicht – etwa Filmen, Rennsport oder Tierzucht – nicht abziehen, und Verluste sind auf die erzielten Einnahmen begrenzt.
Zulässige Abzüge in Reihenfolge
- Aufwendungen, die sowohl persönliche als auch betriebliche Elemente enthalten, etwa Hypothekenzinsen und Grundsteuern, können in vollem Umfang angesetzt werden.
- Aufwendungen ohne Anpassung der Bemessungsgrundlage, etwa Werbung, Versicherungsprämien und Löhne, folgen – soweit die Einnahmen der Tätigkeit die Abzüge der ersten Kategorie übersteigen.
- Betriebsausgaben, die die Bemessungsgrundlage mindern, etwa Abschreibungen, werden zuletzt berücksichtigt, und nur soweit die Einnahmen die Abzüge der ersten beiden Kategorien übersteigen.
Kriterien für die Gewinnerzielungsabsicht
- Art der Durchführung – erfolgt sie in betriebsähnlicher Weise?
- Qualifikation der betreffenden Person für diese Tätigkeit
- Investierte Zeit
- Wert und Wertsteigerungspotenzial des eingesetzten Vermögens
- Historie mit derselben oder ähnlichen Tätigkeiten
- Erfolg oder Misserfolg der Tätigkeit
- Höhe gelegentlicher Rückflüsse im Verhältnis zu Verlusten und Kapitaleinsatz
- Vermögenslage – profitiert die Person von den Verlusten, und wo liegt ihre Haupteinnahmequelle?
- Freizeit- und Vergnügungscharakter der Tätigkeit
-
Loss-Leader-Preisstrategie: Konzept, Vorteile und Beispiele
Eine Loss-Leader-Preisstrategie ist eine aggressive Preisstrategie, bei der ein Unternehmen ausgewählte Produkte unter den Einstandskosten anbietet, um Kundenaufmerksamkeit zu gewinnen und den Verkauf
-

Hobby oder Unternehmen: steuerlicher Test
Nicht jede Einnahmequelle ist steuerlich ein Unternehmen. Das Finanzamt prüft, ob eine Tätigkeit mit Gewinnabsicht ausgeübt wird oder eine Hobby darstellt.GrundregelIn den USA gilt eine Orientierungsh
Buchhaltung
- Kreditorenbuchhaltung (Accounts Payable): Definition, Funktion und Bedeutung
- Aktivitätskennzahlen: Operative Effizienz verstehen
- Value of Risk: Nutzen und Kosten risikobehafteter Unternehmensaktivitäten
- Kapitalverluste: Definition, Berechnung und steuerliche Behandlung
- Loss Aversion: Psychologie finanzieller Entscheidungen
- Buchhaltung erklärt: Finanzunterlagen und Berichterstattung verstehen
- Den Buchhaltungsgewinn verstehen: Eine wichtige Finanzkennzahl
- Buchhaltungsmethoden verstehen: Barrechnung vs. Periodenrechnung
- Abgegrenzte Erträge: Definition und Buchung
-
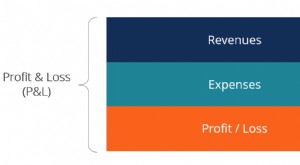 Gewinn- und Verlustrechnung (GuV): Definition und Kernbestandteile
Die Gewinn- und Verlustrechnung (P&L, Income Statement oder Statement of Operations) ist ein Finanzbericht, der die Erträge, Aufwendungen und Gewinne bzw. Verluste eines Unternehmens über einen be...
-
 Activity-Based Management (ABM): Definition und Vorteile
Activity-Based Management ist ein Ansatz, bei dem Unternehmen ihre Aktivitäten anhand von Prozesskostenrechnung und Wertschöpfungsanalyse bewerten. Ziel ist es, Kosten zu senken, Effizienz zu steigern...