
Gemeinsames Kernkapital Tier 1 (CET1) verstehen
Was ist das gemeinsame Kernkapital Tier 1 (CET1)?
Das gemeinsame Kernkapital Tier 1 (Common Equity Tier 1, CET1) ist eine Komponente des Kernkapitals Tier 1, das überwiegend aus Stammaktien besteht, die eine Bank oder ein anderes Finanzinstitut hält. Es ist eine Kapitalkennzahl, die 2014 als Vorsorgemaßnahme zum Schutz der Wirtschaft vor einer Finanzkrise eingeführt wurde. Von allen Banken wird erwartet, dass sie bis 2019 die Mindest-CET1-Quote von 4,5 % erfüllen.
Die wichtigsten Punkte auf einen Blick
- Das gemeinsame Kernkapital Tier 1 erfasst die offensichtlichen Eigenkapitalposten einer Bank wie Bargeld, Aktien usw.
- Die CET1-Quote vergleicht das Kapital einer Bank mit ihren Aktiva.
- Zusätzliches Kernkapital Tier 1 besteht aus Instrumenten, die kein Stammkapital sind.
- Im Krisenfall wird Eigenkapital zuerst aus Tier 1 abgeschrieben.
- Viele Bank-Stresstests nutzen Tier-1-Kapital als Ausgangsmaß, um die Liquidität einer Bank und ihre Fähigkeit zu prüfen, ein schwieriges monetäres Ereignis zu überstehen.
Das gemeinsame Kernkapital Tier 1 (CET1) im Überblick
Nach der Finanzkrise von 2008 formulierte der Basler Ausschuss ein reformiertes Set internationaler Standards zur Überprüfung und Überwachung der Kapitaladäquanz von Banken. Diese Standards, zusammenfassend Basel III genannt, vergleichen die Aktiva einer Bank mit ihrem Kapital, um festzustellen, ob die Bank eine Krise überstehen könnte.
Banken benötigen Kapital, um unerwartete Verluste aufzufangen, die im normalen Verlauf des Bankgeschäfts entstehen. Der Basel-III-Rahmen verschärft die Kapitalanforderungen, indem er die Art des Kapitals einschränkt, das eine Bank in ihre verschiedenen Kapitalstufen und -strukturen einbeziehen darf. Die Kapitalstruktur einer Bank besteht aus Tier-2-Kapital, Tier-1-Kapital und dem gemeinsamen Kernkapital Tier 1.
Berechnung des Tier-1-Kapitals
Das Tier-1-Kapital wird berechnet als CET1-Kapital plus zusätzliches Kernkapital Tier 1 (AT1). Das gemeinsame Kernkapital Tier 1 umfasst das Kernkapital einer Bank und schließt Stammaktien, Aktienaufgelder aus der Ausgabe von Stammaktien, einbehaltene Gewinne, von Tochtergesellschaften ausgegebene und von Dritten gehaltene Stammaktien sowie das sonstige kumulierte Gesamtergebnis (AOCI) ein.
Zusätzliches Kernkapital Tier 1 ist definiert als Instrumente, die kein Stammkapital sind, aber für die Einbeziehung in diese Stufe infrage kommen. Ein Beispiel für AT1-Kapital ist eine wandelbare oder hybride Sicherheit mit unbefristeter Laufzeit, die bei Eintritt eines Auslöseereignisses in Eigenkapital umgewandelt werden kann. Ein Ereignis, das die Umwandlung einer Sicherheit in Eigenkapital auslöst, tritt ein, wenn das CET1-Kapital unter eine bestimmte Schwelle fällt.
Die CET1 als Maß der Solvenz
CET1 ist ein Maß für die Solvenz einer Bank, das die Kapitalstärke einer Bank erfasst. Diese Kennzahl wird besser durch die CET1-Quote abgebildet, die das Kapital einer Bank ihren Aktiva gegenüberstellt. Da nicht alle Aktiva dasselbe Risiko haben, werden die von einer Bank erworbenen Aktiva nach dem Kredit- und Marktrisiko gewichtet, das jede Anlage darstellt.
So kann eine Staatsanleihe als „risikoloses Aktivum" mit einer Risikogewichtung von 0 % eingestuft werden. Eine Subprime-Hypothek hingegen kann als risikoreiches Aktivum mit 65 % gewichtet werden. Nach den Kapital- und Liquiditätsregeln von Basel III müssen alle Banken eine Mindest-CET1-Quote zu risikogewichteten Aktiva (RWA) von 4,5 % haben.
- Quote des gemeinsamen Kernkapitals Tier 1 = gemeinsames Kernkapital Tier 1 / risikogewichtete Aktiva
Die Kapitalstruktur einer Bank besteht aus Unterem Tier 2, Oberem Tier 1, AT1 und CET1. CET1 steht am unteren Ende der Kapitalstruktur, was bedeutet, dass im Krisenfall alle Verluste zuerst von dieser Stufe abgezogen werden. Führt der Abzug dazu, dass die CET1-Quote unter ihr regulatorisches Minimum fällt, muss die Bank ihre Kapitalquote wieder auf das geforderte Niveau aufbauen oder riskiert, von der Aufsicht übernommen oder geschlossen zu werden.
Während der Wiederaufbauphase können Aufsichtsbehörden der Bank verbieten, Dividenden oder Mitarbeiterboni zu zahlen. Im Insolvenzfall tragen die Eigenkapitalgeber die Verluste zuerst, gefolgt von den Haltern hybrider und wandelbarer Anleihen und dann dem Tier-2-Kapital.
2016 führte die Europäische Bankenaufsichtsbehörde Stresstests anhand der CET1-Quote durch, um zu verstehen, wie viel Kapital Banken im ungünstigen Fall einer Finanzkrise noch übrig hätten. Die Tests fanden in einer schwierigen Phase statt, in der viele Banken der Eurozone mit enormen Mengen notleidender Kredite (NPL) und fallenden Aktienkursen zu kämpfen hatten. Das Ergebnis zeigte, dass die meisten Banken eine Krise 2016 überstehen würden.
-
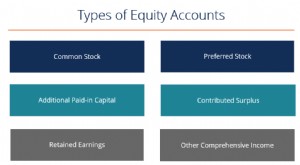
Eigenkapitalkonten verstehen: Leitfaden für Investoren
Eigenkapitalkonten sind Bestandteile des Eigenkapitals in der Bilanz. Sie zeigen, welche Mittel von Eigentümern oder Aktionären stammt und welche Beträge einbehalten wurden.Wichtige Eigenkapitalkonten
-
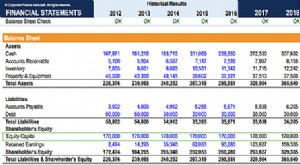
Share Capital: Gezeichnetes Kapital und Kapitalrücklagen
Share Capital bezeichnet das Kapital, das Gesellschafter einem Unternehmen für den Geschäftsbetrieb zur Verfügung stellen. Es erscheint in der Bilanz auf der Passivseite im Eigenkapital. Grundidee Wen
Devisenmarkt
- Capital Lease erklärt: Bilanzierung und wirtschaftliches Eigentum
- Kapitalfinanzierung: Ein umfassender Leitfaden für Unternehmen
- Kapitalabfluss: Ursachen, Auswirkungen und Wissenswertes
- Rückzahlung von Kapital (Return of Capital): Definition und steuerliche Auswirkungen
- Tier-1-Kapital verstehen: Ein Schlüsselindikator für die Finanzstabilität von Banken
- Kapitalinvestitionen: Definition, Arten und Beispiele
- Equity Income: Dividenden als Erträge aus Aktien
- Eigenkapital verstehen: Eigentum, Nettovermögen und Investitionswert
- Private Equity vs. Venture Capital: Die zentralen Unterschiede erklärt
-
 Eigenkapitalmarkt: Definition und Funktionsweise
Der Eigenkapitalmarkt (Equity Capital Market) ist ein Teilbereich des Kapitalmarkts, auf dem Finanzinstitute und Unternehmen miteinander interagieren, um Finanzinstrumente zu handeln und Kapital aufzu...
-
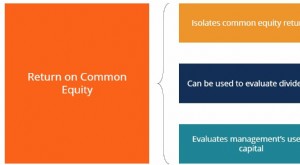 Return on Common Equity (ROCE): Bedeutung für Aktionäre
Die Return on Common Equity (ROCE) misst die Rendite, die Stammaktionäre auf ihr eingesetztes Eigenkapital erzielen. Im Gegensatz zur allgemeinen Eigenkapitalrendite werden Vorzugsanteile und deren An...