
Exponentially Weighted Moving Average (EWMA): Definition und Anwendungen
Was ist der EWMA?
Der Exponentially Weighted Moving Average ist ein statistisches Maß zur Modellierung von Zeitreihen. Ältere Beobachtungen erhalten dabei ein geringeres Gewicht als neuere Datenpunkte. Das Gewicht nimmt exponentiell ab.
EWMA-Formel
Die Grundformel lautet:
EWMA heute = α × aktueller Wert + (1 - α) × EWMA gestern
Der Parameter α wird vom Anwender bestimmt. Je höher α, desto stärker folgt der EWMA der aktuellen Zeitreihe.
N-Tages-EWMA
Für einen N-Tages-EWMA wird α häufig als 2 / (N + 1) berechnet. Ein kürzerer Zeitraum führt zu einem höheren Gewicht aktueller Daten.
Anwendungen
Der EWMA wird in der technischen Analyse, bei gleitenden Durchschnitten, Volatilitätsmodellen und Risikomaßen wie Value at Risk eingesetzt. Er bietet einen Kompromiss zwischen Einfachheit und Genauigkeit.
-
Das durchschnittliche Bestandsalter verstehen: Eine Schlüsselkennzahl für die Unternehmenseffizienz
Das durchschnittliche Bestandsalter gibt an, wie viele Tage im Durchschnitt vergehen, bis ein Unternehmen seinen Warenbestand verkauft. Es ist eine wichtige Kennzahl für die Effizienz des Working Kapi
-
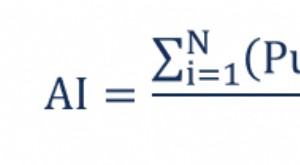
Den durchschnittlichen Bestand verstehen: Definition und Berechnung
Der durchschnittliche Bestand ist der Mittelwert (der sich vom Medianwert unterscheiden kann) eines Warenbestands in einem bestimmten Zeitraum. Er ist somit eine mathematische Berechnung, die im Durch
Investition
- Poolheizung Kosten: Umfassender Leitfaden zu durchschnittlichen Ausgaben und Einsparungen
- Gewichtete Mittelwerte: Nutzen und typische Anwendungen
- Gleitende Durchschnitte verstehen: SMA, WMA und EMA erklärt
- Durchschnittlicher Verkaufspreis (ASP): Definition und Berechnung
- Gewichtete durchschnittliche Aktienanzahl: Definition und Berechnung
- Durchschnittliche jährliche Wachstumsrate (AAGR): Definition, Formel und Beispiel
- Durchschnittliches Handelsvolumen (ADTV): Bedeutung für Anleger
- Average True Range (ATR): Volatilität messen und im Handel nutzen
- Durchschnittliche Urlaubskosten: Was eine Reise wirklich kostet
-
 Einfacher gleitender Durchschnitt (SMA): Berechnung und Strategien
Was ist der SMA? Der Simple Moving Average ist der Durchschnitt der Schlusskurse über einen festgelegten Zeitraum. Er glättet Kursschwankungen und zeigt die Richtung eines Trends. Da er vergangene Kur...
-
 Gleitender Durchschnitt mit Gewichtung (WMA): Berechnung und Handelsstrategien
Der gewichtete gleitende Durchschnitt (englisch: Weighted Moving Average, WMA) ist ein technischer Indikator, den Trader nutzen, um Handelsrichtung und Kauf- oder Verkaufsentscheidungen abzuleiten. Er...