
Noch nicht verdiente Umsatzerlöse: Definition und Berichterstattung
Noch nicht verdiente Umsatzerlöse entstehen, wenn ein Unternehmen Geld erhält, bevor es die vereinbarte Leistung erbracht hat. Bis zur Leistungserbringung handelt es sich um eine Verbindlichkeit.
Überblick
Häufig betroffen sind Vermietungs-, Versicherungs- oder Abonnementgeschäfte. Beispielsweise wird Miete oft im Voraus gezahlt. Der erhaltene Betrag wird zunächst als erhaltene Anzahlung oder abgegrenzter Umsatz ausgewiesen.
Berichterstattung
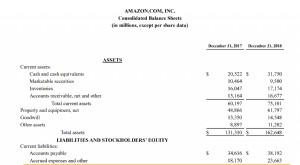
In der Bilanz erscheinen noch nicht verdiente Umsatzerlöse als kurzfristige Verbindlichkeit. In der Kapitalflussrechnung können sie als Teil des operativen Cashflows dargestellt werden. Mit der Leistungserbringung wandern sie in die Umsatzerlöse der Gewinn- und Verlustrechnung.
Beispiel
Ein Vermieter erhält für Januar bereits im Dezember 1.000 USD Miete. Im Dezember wird der Betrag als noch nicht verdienter Umsatz erfasst. Im Januar wird er zum tatsächlichen Umsatz.
Vorteile
Vorauszahlungen verbessern den Cashflow. Für Investoren können sie Hinweise auf künftige Umsätze geben, weil bereits Zahlungen für spätere Leistungen vorliegen.
-
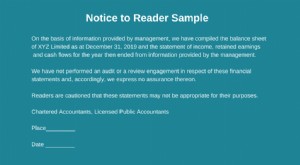
Notice to Reader Report: Definition, Bestandteile und Verwendung
Was ist ein Notice to Reader Report?Ein Notice to Reader Report ist ein Bericht, der auf Basis der vom Management bereitgestellten Finanzdaten zusammengestellt wird. Er enthält ungeprüfte Finanzberich
-
Erhaltene Anzahlungen (Unearned Revenue): Definition, Beispiele und Buchung
Erhaltene Anzahlungen (englisch „unearned revenue, teils auch „deferred revenue) sind Zahlungen, die ein Unternehmen von einem Kunden für Produkte oder Dienstleistungen erhält, die zu einem späteren Z
Investition
- Finanzielle Notlagen verstehen: Ursachen, Auswirkungen & Entlastung
- Harmonisierte Finanzberichte: Chancen, Hürden und globale Wirkung
- Finanzberichte entschlüsseln: Worauf Investoren wirklich achten
- Finanzstrategie: Ziele erreichen und Vermögen aufbauen
- Wirtschaftsprüfer: Aufgaben, Verantwortung und Prüfungsprozess
- Compilation Engagement: Erstellung von Abschlüssen ohne Prüfung
- EBITDARM erklärt: Ein umfassender Leitfaden zur Finanzanalyse
- Eurocurrency einfach erklärt: Was es ist und wie es funktioniert
- FactSet: Finanzdaten und Analyselösungen für Investmentprofis
-
 Anhangangaben zum Jahresabschluss verstehen
Anhangangaben sind ergänzende Informationen zum Jahresabschluss. Sie erläutern Bilanzierungs- und Bewertungsmethoden sowie Unsicherheiten und Verpflichtungen.Wichtige InhalteDarstellungsgrundlagen: Ba...
-
 Finanzberichte verstehen: Die drei Kernaussagen
Finanzberichte dokumentieren die wirtschaftliche Lage eines Unternehmens. Die drei Kernberichte sind die Gewinn- und Verlustrechnung, die Bilanz und die Kapitalflussrechnung.Gewinn- und Verlustrechnun...