
Die 1/3-Regel fürs Wohnbudget: Ist sie 2024 noch relevant?

Wenn Sie schon einmal versucht haben, ein Haus zu mieten oder zu kaufen, haben Sie wahrscheinlich den uralten Rat gehört, dass Sie nie mehr als ein Drittel Ihres Einkommens fürs Wohnen ausgeben sollten. Auf den ersten Blick ergibt das vollkommen Sinn. Sie wollten nicht so viel fürs Wohnen ausgeben, dass Ihnen für andere Kosten, ganz zu schweigen von Ersparnissen, wenig übrig bliebe.
Es gibt nur ein Problem. Belege deuten darauf hin, dass sich die meisten Amerikaner nicht an diese Regel halten, und zwar nicht unbedingt, weil sie sich mehr Haus leisten, als sie sich leisten können (auch wenn das durchaus vorkommt).
In New York City, wo die Immobilienwerte berüchtigt hoch sind, geben Familien 40 Prozent ihres Einkommens fürs Wohnen aus. In Miami geben zwei von drei Einwohnern mehr als 30 Prozent ihres Einkommens für Miete aus. Lassen Sie uns gar nicht erst von San Francisco anfangen, wo die Einwohner laut einer Zillow-Studie satte 47 Prozent ihres Einkommens fürs Wohnen ausgeben.
Das lässt uns mit zwei großen Fragen zurück. Erstens: Ist die 1/3-Regel fürs Wohnen veraltet? Erfüllt sie im 21. Jahrhundert nicht mehr ihren Zweck? Und zweitens: Was ist los? Warum zahlen die Menschen so viel fürs Wohnen?
Woher die 1/3-Regel stammt
Um zu verstehen, ob die 1/3-Regel fürs Wohnen veraltet ist, müssen wir zunächst verstehen, woher sie überhaupt stammt.
Laut einem Bericht des U.S. Census Bureau stammt die 1/3-Regel fürs Wohnen aus dem National Housing Act von 1937. Dieses Gesetz schuf das Programm für öffentliches Wohnen, das einkommensschwächeren Familien dienen sollte, und legte fest, dass jemand, der 30 Prozent oder mehr fürs Wohnen zahlte, Anspruch auf Unterstützung hatte.
Das wirft zwei Punkte auf. Erstens ist diese Regel etwa 79 Jahre alt. In 79 Jahren kann in der Wirtschaft viel passieren, und wie wir im nächsten Abschnitt sehen werden, spielen die aktuellen wirtschaftlichen Umstände eine große Rolle bei dem Phänomen, das wir heute beobachten.
Zweitens wurde die Regel geschaffen, um zu bestimmen, wer Anspruch auf Wohnunterstützung hatte, nicht unbedingt als Standard dafür, wie viel Haus eine Person kaufen sollte. Sie berücksichtigt auch nicht, dass Sie in New York City vielleicht einen ordentlichen Batzen Geld fürs Wohnen hinblättern, aber dafür auch Zugang zu besseren Beschäftigungsmöglichkeiten und einem soliden Nahverkehr haben.
Was macht das Wohnen heutzutage unbezahlbar
Immobilien gelten als Investition, die an Wert gewinnt. Klar, es gab einige holprige Stellen (2008, anyone?), aber insgesamt gilt sie als solide Investition. Ein Teil des Problems, das wir sehen, ist, dass die Wohnkosten steigen, die Löhne aber stagnieren.
Laut Forschungen des Joint Center for Housing Studies der Harvard University stiegen von 2001 bis 2012 die Medianmieten um 4 Prozent, während die Medianlöhne um 13 Prozent sanken.
Betrachten wir nun aktuellere Daten. Anfang dieses Jahres berichtete Reuters über eine Studie von RealtyTrac, die zeigte, wie die Wohnkosten in fast zwei Dritteln des Landes viel schneller steigen als die Löhne.
Der Grund dafür ist simple Ökonomie. Es gibt einen Bedarf an Wohnraum. Zusätzlich versuchen die Menschen, aus einem heißen Markt Kapital zu schlagen, sodass Hausflipping, Kaufen und Verkaufen in einigen Märkten Rekordniveaus erreichen.
Das führt uns zu einer Schlussfolgerung, die viele Ökonomen bereits festgestellt haben. Wenn Sie dieses wirtschaftliche Klima haben, wird die 1/3-Regel praktisch hinfällig.
Wie viel Sie eigentlich für die Miete ausgeben sollten
Wie viel Ihres Einkommens sollten Sie also fürs Wohnen aufwenden? Nur so viel, wie Sie sich leisten können. Werfen Sie einen langen, genauen Blick auf Ihr Budget. Es gibt keine magische Zahl, nur die Zahl, die für Sie funktioniert. Dieser Rechner ist ein guter Ausgangspunkt. Spielen Sie mit den Zahlen herum und sehen Sie, was für Sie passt.
-

Roth IRA: Die 5-Jahres-Regel für steuerfreie Entnahmen verstehen
Eine Roth IRA kann eine sehr attraktive Form der Altersvorsorge sein, weil sie im Ruhestand steuerfreie Entnahmen ermöglichen kann. Allerdings gibt es eine wichtige Bedingung, die viele unterschätzen:
-
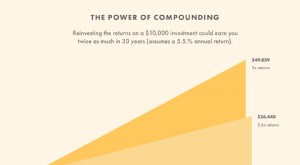
Die 72er-Regel: Investitionen schnell berechnen und vergleichen
Es ist schwer zu beurteilen, ob eine Aktie, Anleihe oder ein anderes Wertpapier ein guter Kauf ist, ohne zu wissen, wie viel Sie damit verdienen können. Wenn Sie sich mit Mathematik jedoch nicht wohlf
Eigenheimfinanzierung
- Geerbte Immobilie verkaufen: Mehrheitsentscheidung möglich?
- HUD-Wohnbeihilfen für Arbeitslose und einkommensschwache Haushalte
- Die Vorteile öffentlicher Wohnungsprogramme verstehen
- Besuch in der Section-8-Wohnung: Rechte und Pflichten
- Kündigung nach Section 8: Rechte von Vermietern und Schutz von Mietern
- VIX-Volatilität verstehen: Skew, die 16er-Regel und Optionshandel
- Hope VI: Öffentlichen Wohnungsbau für gemischte Einkommensgemeinschaften stärken
- Die 4-Prozent-Regel: Chancen, Grenzen und Alternativen
- Budget vereinfachen: Die 25-Prozent-Regel
-
 De-minimis-Steuerregel verstehen
Was ist die De-minimis-Steuerregel?Die De-minimis-Steuerregel regelt die steuerliche Behandlung kleiner Marktabschläge bei Anleihen. Ein geringer Abschlag kann als Kapitalgewinn statt als ordentliches...
-
Die 4%-Regel: Leitfaden für sichere Entnahmen im Ruhestand
Die 4%-Regel ist eine bekannte Faustregel für die sichere Entnahme aus dem Altersvorsorgevermögen. Sie soll Ruheständlern helfen, ihr Vermögen über viele Jahre zu nutzen, ohne es zu früh aufzubrauchen...