
USA PATRIOT Act: Was Banken bei der Kontoeröffnung verlangen
Der Kampf gegen den Terrorismus hat in den USA viele Abläufe verändert, auch im Bankwesen. Präsident George W. Bush unterzeichnete den USA PATRIOT Act 2001 kurz nach den Anschlägen vom 11. September. Der Name ist ein Akronym für „Uniting and Strengthening America by Providing Appropriate Tools Required to Intercept and Obstruct Terrorism“. Ein Teil der Regelungen verschärft die Anforderungen an Banken bei der Eröffnung neuer Konten.
Kundenidentifizierungsprogramm
Nach Section 326 muss jede Bank ein Customer Identification Program betreiben. Die Leitlinien traten im Mai 2003 in Kraft, die Umsetzungsfrist endete am 1. Oktober 2003. Viele Institute hatten bereits Identitätsprüfungen, mussten diese jedoch um zusätzliche Merkmale erweitern.
Identitätsprüfung
Erfasst werden Name, Geburtsdatum, Anschrift und Ausweisnummer. Bei US-Bürgern ist das die Sozialversicherungsnummer, bei Ausländern die Nummer eines amtlichen Dokuments wie Reisepass oder Ausländerkennung samt ausstellendem Staat. Unternehmen nutzen ihre Employer Identification Number; zusätzlich können Handelsregisterauszug, Gewerbeerlaubnis, Gesellschaftsvertrag oder Treuhandurkunde verlangt werden.
Wer gilt als Kunde?
Das Financial Crimes Enforcement Network nennt Beispiele: Ein abgelehnter Kreditantragsteller ist kein Kunde, weil er keine Leistung erhalten hat. Bei einer Bevollmächtigten für eine geschäftsfähige Person bleibt diese der Kunde; ist die Person nicht geschäftsfähig, gilt die bevollmächtigte Person als Kunde. Bestehende Konten unterliegen nicht erneut der Prüfung, Konten bei verbundenen Instituten dagegen schon.
Aufbewahrungspflichten
Banken müssen dokumentieren, welche Nachweise sie verwendet haben. Ursprünglich waren Kopien vorgeschrieben; seit den finalen Regeln von 2003 genügt eine schriftliche Aufzeichnung mit Dokumentenname, Ausstellungs- und Ablaufdatum. Die Angaben sind fünf Jahre nach Kontoschließung beziehungsweise nach Inaktivität aufzubewahren.
Terrorismusabgleich
Zusätzlich muss die Bank prüfen, ob eine Person auf einer Liste bekannter oder verdächtiger Terroristen steht. Das Office of Foreign Assets Control stellt dazu die sogenannte 314A-Liste bereit. Der Act nennt dafür keine weiteren Detailregeln, hält die Institute aber verantwortlich. Deshalb können Banken nach weiteren Konten, Geschäftszweck, Arbeitgeber, Einkommen, Steuerstatus und Mittelherkunft fragen. Bei Verdacht darf die Bank die betroffene Person nicht darüber informieren, dass eine Prüfung läuft.
-
Synchrony Bank im Test 2024: Konditionen, Zinsen und App im Check
Hinweis zur Finanzierung: Millennial Money arbeitet für die Berichterstattung über Kreditkartenprodukte mit CardRatings und creditcards.com zusammen. Millennial Money, CardRatings und creditcards.com
-
Die richtige Bank wählen: 10 wichtige Merkmale
Die Wahl der Bank sollte zu Ihren Bedürfnissen, Gewohnheiten und finanziellen Zielen passen.Entscheidend sind nicht nur Zinsen, sondern auch Service, Sicherheit und Alltagstauglichkeit.Diese Kriterien
Budget
- Voraussetzungen für Bankkredite: Umfassender Leitfaden
- Unsicherheit nutzen: Wie Selbstzweifel Ihre Finanzen stärken
- Bankkonto eröffnen: Voraussetzungen und Antragsverfahren
- Inaktive Bankkonten in Florida: Gebühren und Rückgabe
- Geschäftskonto für eine Band eröffnen: Schritt-für-Schritt
- Bankkonto für Minderjährige eröffnen: Eine Schritt-für-Schritt-Anleitung
- Bankkonto in den USA als Nicht-US-Bürger eröffnen: Ein umfassender Leitfaden
- Bank wechseln: Schritt-für-Schritt-Anleitung für einen reibungslosen Übergang
- Bank wechseln: Einfache 7-Schritte-Anleitung für besseres Banking
-
 Bankkonto ohne Ausweis eröffnen: Optionen und Alternativen
Persönlicher Ausweis ist eine Hürde, wenn Sie zu den rund 10 Millionen Menschen in den USA ohne Bankkonto gehören und eines eröffnen möchten. Aufgrund neuer Gesetze und Abkommen müssen Banken, Sparkas...
-
 Finanzberichte von Banken verstehen: Ein umfassender Leitfaden
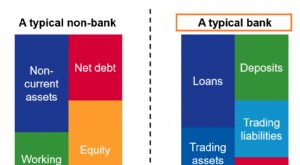
Warum Banken andere Finanzberichte nutzenDie Struktur von Finanzberichten von Banken ähnelt zwar grundsätzlich der von Unternehmen anderer Branchen, dennoch gibt es wesentliche Unterschiede. Bankgesch...