
IRA-Entnahmen: der Leitfaden für die Ruhestandsplanung
Wer versteht, wie IRA-Entnahmen funktionieren, trifft im Ruhestand bessere Entscheidungen. Die wichtigsten Grundlagen im Überblick.
Reguläre Entnahmen
Einzahlungen in eine IRA wachsen steuerbegünstigt, bis Entnahmen erfolgen. Ab 59 ½ Jahren sind Ausschüttungen ohne Strafsteuer möglich. Bei einer traditionellen IRA wird der entnommene Betrag als reguläres Einkommen versteuert; beim Roth IRA sind qualifizierte Entnahmen steuerfrei.
Vorzeitige Entnahmen
Wird vor 59 ½ Jahren entnommen, fällt eine Strafsteuer von 10 Prozent an – zusätzlich zur Einkommensteuer auf den Betrag. In der Praxis bleibt dadurch häufig nur ein Bruchteil des abgehobenen Geldes übrig. Zudem fehlt das Kapital im Depot und verliert seinen Renditehebel. Der Verbleib im Konto bis zum qualifizierten Alter ist deshalb fast immer die bessere Wahl.
Härtefallregelungen
Für bestimmte Notlagen verzichtet die IRS auf die 10-Prozent-Sanktion. Typische anerkannte Gründe sind:
- hochschulbezogene Ausgaben für qualifizierte Bildungseinrichtungen
- Ersterwerb einer selbstgenutzten Immobilie bis zu 10.000 US-Dollar
- ungedeckte Krankheitskosten oberhalb der Einkommensschwelle
- Krankenversicherungsbeiträge bei Arbeitslosigkeit
- dauerhafte Erwerbsminderung
Die Einkommensteuer auf traditionelle IRA-Entnahmen entfällt in diesen Fällen nicht – sie wird lediglich von der Zusatzstrafe befreit.
Pflichtentnahmen
Ab dem gesetzlich definierten Alter müssen aus traditionellen IRAs jährliche Mindestentnahmen erfolgen. Unterbleiben sie, drohen hohe Sanktionen. Roth IRAs sind zu Lebzeiten des Inhabers davon ausgenommen.
-
Verpflichtende Mindestentnahmen (RMDs): IRS-Tabelle und Leitfaden 2021
Die US-Steuerbehörde (IRS) erlaubt Ihnen, Geld in ein Traditional IRA einzuzahlen und Steuern auf Ihre Beiträge und alle Gewinne während der gesamten Erwerbsphase aufzuschieben. Doch dieser Zustand wä
-
Ehegatten-IRA: Ihre Altersvorsorge sichern
Ein Ehegatten-IRA (spousal IRA) erlaubt einem nicht erwerbstätigen Ehegatten, ein Individual Retirement Account (IRA) zu eröffnen und an den Steuervorteilen des Altersvorsorgekontos teilzuhaben. Das k
Ruhestand
- SEP IRA: Umfassender Leitfaden für Selbstständige
- Checkbook IRA: Steuerliche Auswirkungen und Anlagefreiheit
- IRA Custodians: Schutz für Ihre Altersvorsorge
- IRA erklärt: Ihr Leitfaden zu Individual Retirement Accounts
- 72(t)-Entnahmen: Früher Ruhestand und Strafen
- Individual Retirement Accounts: Überblick
- Roth IRA: Beitragsgrenzen und Zulassungsregeln 2024
- IRA Charitable Rollover: Steuerfreie Spenden 2024
- IRA-Beitragsgrenzen: Einkommensgrenzen und Jahreslimits verstehen
-
 IRA-Festgeld: Sichere Altersvorsorge mit Einlagenschutz
Ein IRA-Festgeld kombiniert die Steuervorteile eines Rentenkontos mit der Planbarkeit eines Festgeldkontos. Der Zinssatz ist für die Laufzeit meist fest vereinbart.Steuerliche BehandlungBei einer trad...
-
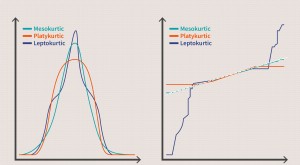 Platykurtische Verteilung: Merkmale und Bedeutung verstehen
Was bedeutet platykurtisch? Der Begriff „platykurtisch bezeichnet eine statistische Verteilung, bei der der Wert der Exzess-Kurtosis (Wölbung) negativ ist. Aus diesem Grund hat eine platykurtische Ver...