
Geldmarktkonto vs. Sparkonto: Welches passt zu Ihren finanziellen Zielen?
Geldmarktkonten und Sparkonten ähneln sich in vielerlei Hinsicht, unterscheiden sich aber bei Verfügbarkeit, Zinsen, Mindestanforderungen und Nutzung. Beide können helfen, Ersparnisse sicher zu parken und Zinsen zu verdienen. Die richtige Wahl hängt von Ihren kurzfristigen Bedürfnissen und Ihren Sparzielen ab.
Was ist ein Sparkonto?
Ein Sparkonto ist ein einfaches Bankkonto, auf dem Geld verzinst und sicher verwahrt wird. Es eignet sich für Notgroschen, kurzfristige Sparziele und regelmäßiges Sparen. Sparkonten sind in der Regel einfach zu bedienen und bieten oft keine oder nur wenige Kontoführungsgebühren.
Was ist ein Geldmarktkonto?
Ein Geldmarktkonto ist ebenfalls ein verzinstes Konto, bietet aber häufig zusätzliche Funktionen wie eingeschränkte Scheck- oder Kartennutzung. Geldmarktkonten können höhere Zinsen bieten, verlangen aber manchmal höhere Mindestguthaben. Die Zinsen können sich je nach Marktbedingungen ändern.
Vergleich der wichtigsten Merkmale
| Merkmal | Sparkonto | Geldmarktkonto |
|---|---|---|
| Zinsen | Meist stabil, oft niedriger | Häufig höher, aber variabler |
| Zugriff | Einfach, meist online oder per Überweisung | Eingeschränkte Transaktionen möglich |
| Mindestguthaben | Oft niedrig oder keins | Häufig höher |
| Gebühren | Oft gering | Abhängig von Anbieter und Kontotyp |
| Einlagensicherung | FDIC oder NCUA, je nach Institut | FDIC oder NCUA, je nach Institut |
Welches Konto ist sinnvoll?
Ein Sparkonto ist oft die bessere Wahl, wenn Sie einen einfachen, flexiblen und kostengünstigen Ort für Ihren Notgroschen suchen. Ein Geldmarktkonto kann sinnvoll sein, wenn Sie höhere Zinsen anstreben und höhere Mindestguthaben erfüllen können.
Für kurzfristige Ausgaben sollten Sie auf schnelle Verfügbarkeit achten. Für mittelfristige Ziele kann ein Geldmarktkonto attraktiv sein. Wichtig ist, Gebühren, Zinsbedingungen und Einlagensicherung zu vergleichen.
Beide Kontotypas können Teil einer soliden Finanzplanung sein. Entscheidend ist, dass das Konto zu Ihrem Liquiditätsbedarf und Ihren Sparzielen passt.
-
Neue Arbeitslosenanträge in den USA steigen auf 412.000 – Erholung lässt nach?
In einer überraschenden Wendung lagen die neuen Arbeitslosenanträge laut der jüngsten Zählung höher.Wochenlang gab es auf dem Arbeitsmarkt nur gute Nachrichten. Die neuen Arbeitslosenanträge gingen du
-
Projektkalkulation (Job Costing): Ein umfassender Leitfaden zur Verfolgung von Projektkosten
Die Projektkalkulation (Job Costing) ist eine Buchhaltungsmethode, die Ihnen hilft, die Kosten einzelner Projekte und Aufträge zu verfolgen. Sie betrachtet direkte und indirekte Kosten und gliedert s
Devisenmarkt
- Asian Currency Unit (ACU): Geschichte, Zweck und warum sie scheiterte
- Akkommodierende Geldpolitik: Definition und Wirkung
- Forex verstehen: Ein Leitfaden zum Währungshandel für Einsteiger
- Devisenmarktintervention: Das Handeln von Zentralbanken verstehen
- Bank of England (BoE): Die britische Zentralbank verstehen
- International Banking Facilities (IBF): Vorteile und Überblick
- Devisenhandel: Risiken für Privatanleger und die Notwendigkeit von Regulierung
- Liquiditätsfalle erklärt: Ursachen, Wirkungen und keynesianische Ökonomie
- Währungsreserven verstehen: Was sie sind und warum sie wichtig sind
-
 Die besten und schlechtesten Krypto-Gaming-Plattformen im Überblick
DIESER BEITRAG KANN AFFILIATE-LINKS ENTHALTEN. BITTE BEACHTEN SIE MEINE OFFENLEGUNGEN FÜR WEITERE INFORMATIONEN.Mit dem Fortschritt der Blockchain-Technologie ist das Gaming mit Kryptowährungen zum ab...
-
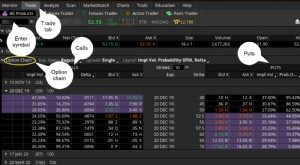 Optionshandel für Einsteiger: Eine Schritt-für-Schritt-Anleitung zu Ihrem ersten Trade
Sie besitzen also eine Reihe von Aktien in Ihrem Portfolio. Einige haben einen anständigen Gewinn erzielt. Sie haben gehört, dass Sie mit Aktien, die Sie besitzen, potenziell Einkommen erzielen könnte...