
Wesentlichkeitsschwellen in der Abschlussprüfung
Definition der Wesentlichkeit
Die Wesentlichkeitsschwelle ist ein Prüfungskonzept. Sie hilft Wirtschaftsprüfern festzustellen, ob Fehler oder Auslassungen in Finanzinformationen so erheblich sind, dass sie Entscheidungen der Nutzer beeinflussen könnten.
Unterschiede nach GAAP und IFRS
Die genaue Definition kann je nach Rechnungslegungsstandard variieren. Nach US-GAAP ist eine Information wesentlich, wenn ihre Auslassung oder falsche Darstellung die Urteilsbildung eines verständigen Nutzers beeinflussen könnte. Nach IFRS ist Information wesentlich, wenn ihr Weglassen oder ihre falsche Darstellung Entscheidungen der primären Nutzer beeinflussen könnte.
Quantitative und qualitative Faktoren
Bei der Beurteilung werden sowohl absolute als auch relative Beträge berücksichtigt. Ein Fehler von 1 Million US-Dollar kann bei einem kleinen Unternehmen erheblich sein, bei einem sehr großen Unternehmen jedoch weniger ins Gewicht fallen.
Neben der Höhe ist auch die Art des Fehlers wichtig. Betrug, Verstöße gegen Gesetze oder Fehler, die das Vertrauen in die Finanzberichterstattung beeinträchtigen, können auch bei geringeren Beträgen wesentlich sein.
Berechnungsmethoden
Es gibt keine einheitliche Formel. Häufig werden Referenzgrößen wie Umsatz, Vermögen, Eigenkapital, Bruttogewinn oder Jahresüberschuss verwendet. Die konkrete Wahl hängt vom Auditrisiko, der Branche und dem Urteil des Prüfers ab.
-

Die Philosophie der Buchhaltung verstehen: Prinzipien und Konzepte
Die Philosophie der Buchhaltung umfasst die allgemeinen Regeln, Konzepte und Ideen rund um die Erstellung und Prüfung der Bücher und Finanzberichte von Privatpersonen oder Unternehmen. Aufgrund der re
-

Buchführung vs. Buchhaltung: Die wichtigsten Unterschiede erklärt
Buchführung und Buchhaltung haben einige Gemeinsamkeiten, sind aber sehr unterschiedliche Dinge. Erfahren Sie mehr über diese Unterschiede und warum beide für ein Kleinunternehmen wichtig sein können.
Buchhaltung
- Finanzielle Pflichten eines Vormunds: Der umfassende Überblick
- Umsatzprognose: Zweck, Methoden und Nutzen | [Your Company Name]
- Die globale Finanzkrise 2008–2009: Ursachen, Verlauf und Folgen
- Asiatische Finanzkrise: Ursachen, Auswirkungen und Lehren
- Asset-Liability Committee (ALCO): Definition und Risikomanagement
- Basler Akkorde: Bankregulierung im Überblick
- Die CAPE-Ratio verstehen: Ein Leitfaden zum zyklisch bereinigten KGV
- Common Size Ratios: Kennzahlen richtig interpretieren
- Finanzieller Leverage: Definition, Berechnung und Auswirkung auf die Rentabilität
-
 Die rechtliche Bedeutung von Abschlussprüfungen
Die rechtliche Funktion einer Abschlussprüfung besteht darin, die Verlässlichkeit von Finanzinformationen für alle externen Adressaten zu sichern. Prüfer tragen dabei zivil- und strafrechtliche Verant...
-
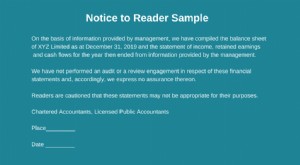 Notice to Reader Report: Definition, Bestandteile und Verwendung
Was ist ein Notice to Reader Report?Ein Notice to Reader Report ist ein Bericht, der auf Basis der vom Management bereitgestellten Finanzdaten zusammengestellt wird. Er enthält ungeprüfte Finanzberich...